Assurance Cupra Ateca : prix et garanties
Un article de Laure Marchand, mis à jour le 1 novembre 2026
Pour assurer une Cupra Ateca, la seule garantie exigée par la loi est la responsabilité civile ; tout le reste (dommages au véhicule, vol, incendie, bris de glace, protection du conducteur) relève du choix de formule et du contrat. Le coût de l’assurance, lui, n’est pas fixé par le modèle seul : il dépend de la puissance du véhicule, du profil du conducteur, de son historique de sinistres, de la formule retenue et de la franchise. Cet article détaille ce qui est général et ce qui varie selon le contrat, sans avancer de tarif.
À retenir
– La responsabilité civile est la seule assurance obligatoire ; elle indemnise les tiers, jamais votre propre Ateca.
– Un SUV sportif de 300 ch appelle en pratique une réflexion sérieuse sur le vol, l’incendie, le bris de glace et les dommages tous accidents.
– La cotisation dépend du profil du conducteur, du bonus-malus, de la formule et de la franchise, pas seulement du modèle.
– Toute circonstance nouvelle qui aggrave le risque doit être déclarée à l’assureur dans un délai de quinze jours.
– Après un an de contrat, la résiliation est possible à tout moment, avec effet un mois après la notification.
Ce que l’Ateca est réellement, et pourquoi cela compte pour l’assureur
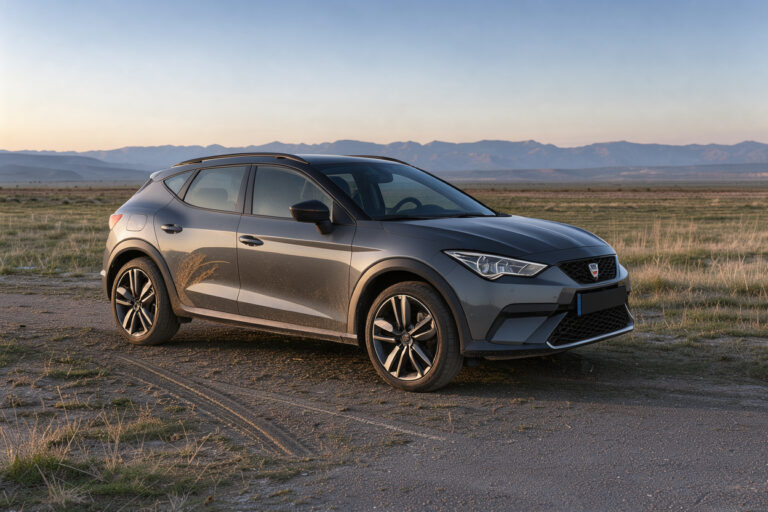
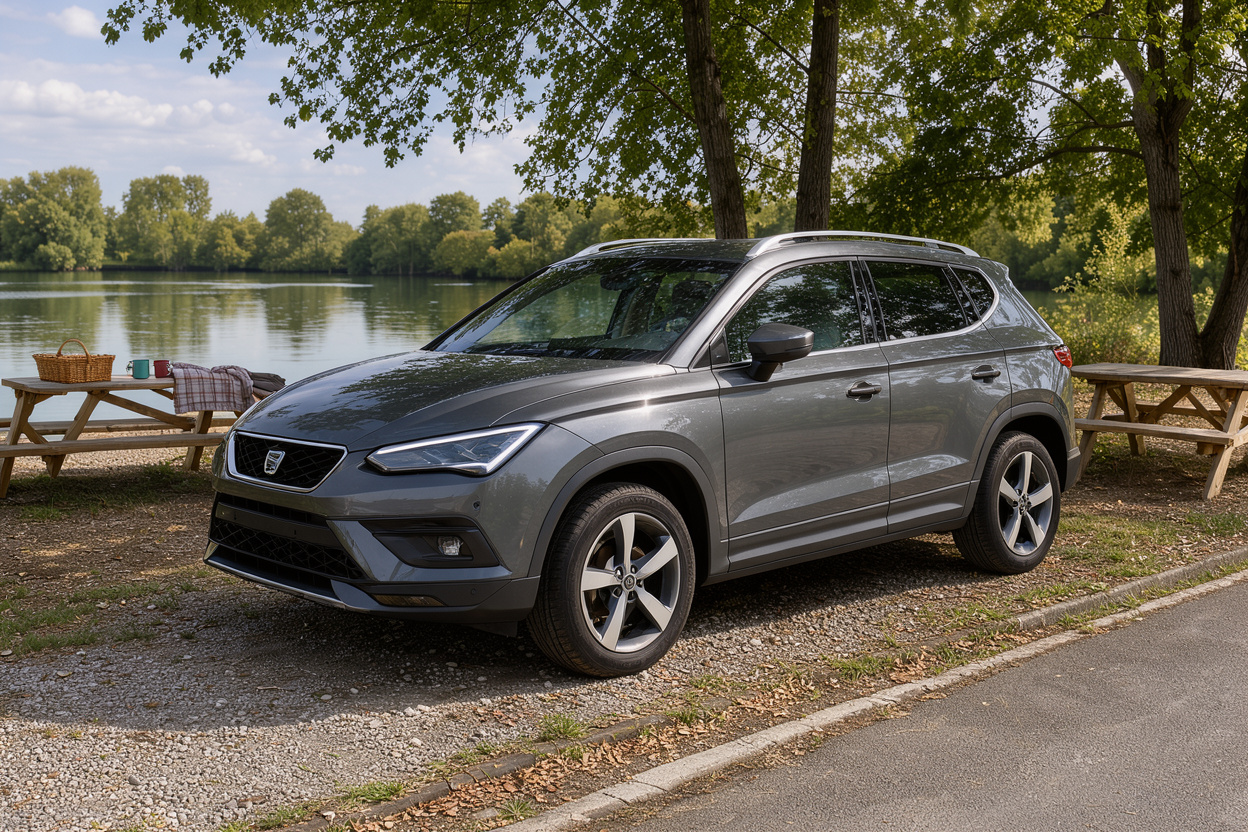
L’assureur ne tarife pas une marque : il évalue un risque. Le premier élément est donc le véhicule lui-même. Selon la fiche Wikipédia consacrée à la Cupra Ateca, le modèle a connu deux phases de production, de 2018 à 2020 puis à partir de 2020 avec le restylage. Il repose sur la plateforme MQB du groupe Volkswagen et sort de l’usine tchèque de Kvasiny. Sa motorisation est unique : un quatre-cylindres 2.0 TSI turbocompressé de 300 ch et 400 N·m, associé à une transmission intégrale 4Drive et à une boîte automatique DSG à sept rapports.
Un point d’actualité mérite d’être signalé : la page d’accueil de Cupra France présente aujourd’hui une gamme composée de la Raval, de la Born, de la Tavascan, de la Terramar, du Formentor, de la Leon et de la Leon Sportstourer. L’Ateca ne figure plus dans cette liste : les propriétaires et acheteurs actuels sont donc, pour l’essentiel, dans une logique de véhicule déjà en circulation, souvent acquis d’occasion. Cela a des conséquences pratiques sur le choix de la formule, abordées plus bas.
Pour les autres modèles de la marque, on peut comparer avec l’assurance du Cupra Formentor et ses garanties, un SUV compact aux motorisations plus variées, ou avec la compacte sportive de la marque.
Ce que la loi impose pour assurer une Cupra Ateca
L’obligation d’assurance figure à l’article L211-1 du Code des assurances. D’après le texte publié sur Légifrance, toute personne dont la responsabilité civile peut être engagée en raison de dommages causés à des tiers par un véhicule terrestre à moteur doit être couverte par un contrat d’assurance. La garantie doit couvrir le propriétaire, mais aussi la personne qui a la garde ou la conduite du véhicule, ainsi que les passagers dont la responsabilité pourrait être recherchée.
France Assureurs rappelle que la responsabilité civile est la seule garantie légalement obligatoire en assurance automobile. Elle indemnise les dommages corporels et matériels causés aux autres : blessures, décès, dégâts sur un autre véhicule ou sur des biens. L’obligation s’applique même lorsque la voiture ne roule pas, ce qui concerne aussi une Ateca stationnée dans un garage.
Deux précisions évitent les malentendus. D’abord, la responsabilité civile ne rembourse jamais les réparations de votre propre véhicule, même si vous êtes la victime d’un accident causé par un autre conducteur : dans ce cas, c’est l’assurance du responsable qui indemnise, à condition que le responsable soit identifié et assuré. Ensuite, si l’Ateca est acquise avec un financement ou en location longue durée, l’organisme financeur peut exiger des garanties supplémentaires. À titre d’exemple, la page consacrée aux services financiers de Cupra indique que, pour les contrats de location longue durée, le client doit être assuré en responsabilité civile, vol, incendie, explosion et dommages tous accidents. Les exigences précises dépendent du contrat de financement.
Tiers, intermédiaire, tous risques : comment choisir pour un SUV de 300 ch
Les assureurs regroupent les garanties en formules, généralement appelées « au tiers », « intermédiaire » (ou « tiers étendu ») et « tous risques ». Le contenu exact de chaque formule varie selon l’assureur. La page de service-public.gouv.fr consacrée aux garanties facultatives précise d’ailleurs que la composition de la formule « tous risques » dépend de l’assureur.
Au tiers. C’est le socle : la responsabilité civile, auquel s’ajoutent le plus souvent une assistance et une garantie du conducteur selon les contrats. Elle ne couvre pas les dommages à l’Ateca en cas d’accident responsable ou sans tiers identifié.
Intermédiaire. Elle ajoute au socle une sélection de garanties : vol, incendie, bris de glace, événements climatiques ou catastrophes naturelles, dommages en cas de collision avec un tiers identifié. La liste varie d’un contrat à l’autre.
Tous risques. Elle associe la responsabilité civile à la garantie « dommages tous accidents », qui indemnise les dégâts subis par le véhicule même lorsque le conducteur est responsable, ou lorsque aucun tiers n’est identifié, selon les conditions et franchises du contrat.
Pour une Ateca récente ou de valeur encore élevée, la formule tous risques répond à une logique de protection du capital immobilisé. Pour un exemplaire plus ancien, dont la valeur de remplacement a baissé, une formule intermédiaire peut suffire, à condition que les garanties de vol, d’incendie et de bris de glace y figurent. Les articles sur la formule tous risques et ce qu’elle couvre et sur l’assurance au tiers détaillent ces différences.
Les garanties qui comptent vraiment sur une Ateca
Selon service-public.gouv.fr, les garanties facultatives se répartissent en plusieurs familles. Voici celles qui méritent une attention particulière pour un SUV sportif.
Dommages tous accidents et dommages collision. La première indemnise les dégâts subis par le véhicule même si vous êtes responsable ; la seconde ne joue que lorsqu’un tiers est identifié. Sur une voiture de 300 ch, ce point pèse lourd : un sinistre seul contre un obstacle n’est indemnisé que si la garantie tous accidents figure au contrat.
Vol. Cette garantie couvre le vol ou la tentative de vol du véhicule. Les conditions et modalités d’indemnisation propres au contrat se lisent avant de signer.
Incendie. Elle couvre l’incendie et l’explosion du véhicule.
Bris de glace. Elle concerne le pare-brise, les vitres et le toit vitré. Une franchise spécifique peut s’appliquer, variable selon les contrats.
Événements naturels. Les garanties « catastrophes naturelles », « tempête » et « catastrophes technologiques » couvrent des événements précis.
Garantie du conducteur. Elle indemnise les dommages corporels du conducteur, y compris lorsqu’il est responsable de l’accident, selon les plafonds et conditions du contrat. C’est souvent la garantie oubliée : la responsabilité civile ne protège que les autres personnes.
Ces garanties ne sont jamais automatiques. Service-public.gouv.fr rappelle aussi que la plupart d’entre elles excluent certains cas : conduite sans permis valable, faute intentionnelle, conduite sous l’emprise de l’alcool ou de stupéfiants, circulation sur un terrain non autorisé. Sur un véhicule de 300 ch, ces exclusions méritent d’être connues avant de signer.
Ce qui fait varier le coût de l’assurance d’une Cupra Ateca
Il est impossible d’annoncer un coût fiable sans connaître le conducteur. Les principaux paramètres sont les suivants.
Le conducteur. L’âge, l’ancienneté du permis, l’historique d’assurance et de sinistres ont un poids majeur. Pour un conducteur novice, la loi encadre la surprime : l’article A335-9-1 du Code des assurances, consulté sur Légifrance, fixe un plafond de 100 % de la prime de référence, ramené à 50 % pour certains permis obtenus dans des conditions particulières, et prévoit sa diminution de moitié après chaque année sans sinistre responsable.
Le bonus-malus. Le coefficient de réduction-majoration, expliqué sur service-public.gouv.fr, part de 1,00. Il diminue de 5 % par année sans accident responsable, dans la limite de 0,50, et augmente de 25 % après un accident entièrement responsable (12,5 % en cas de responsabilité partielle), dans la limite de 3,50. Il suit le conducteur lorsqu’il change de véhicule ou d’assureur.
La formule et la franchise. Plus la couverture est large, plus la cotisation est élevée ; une franchise plus haute réduit généralement la cotisation mais augmente la part restant à votre charge en cas de sinistre. Le sujet est détaillé dans l’article sur le calcul de la franchise.
Le véhicule. La puissance, la valeur et la sinistralité du modèle sont prises en compte par chaque assureur avec sa propre méthode. Deux compagnies peuvent donc arriver à des résultats très différents pour la même Ateca et le même conducteur, ce qui justifie de comparer les garanties avant de comparer les montants.
Déclarations, achat d’occasion, changement d’assureur et litiges
L’article L113-2 du Code des assurances, disponible sur Légifrance, fixe les obligations de l’assuré. Il doit répondre exactement aux questions posées par l’assureur lors de la souscription, notamment dans le questionnaire sur le risque, et déclarer en cours de contrat les circonstances nouvelles qui aggravent le risque ou en créent de nouveaux, dans un délai de quinze jours à partir du moment où il en a connaissance, par lettre recommandée ou envoi recommandé électronique. Il doit aussi déclarer un sinistre dans le délai prévu au contrat, qui ne peut être inférieur à cinq jours ouvrés, et à deux jours ouvrés en cas de vol.
Pour une Ateca, cela concerne le changement d’usage (passage à un usage professionnel), le changement de conducteur habituel, un déménagement modifiant le lieu de stationnement ou certaines modifications du véhicule. Une déclaration inexacte peut conduire, selon les cas, à une réduction de l’indemnité ou à la nullité du contrat : c’est la raison pour laquelle mieux vaut déclarer que se taire. Pour un exemplaire acheté d’occasion, il faut en outre assurer le véhicule avant de prendre le volant et adapter la formule à sa valeur réelle, comme le détaille l’article sur l’assurance d’une Cupra Ateca d’occasion.
Changer d’assureur et régler un désaccord
Après un an de contrat, l’assuré peut résilier à tout moment un contrat reconduit tacitement, sans frais ni pénalité. L’article L113-15-2 du Code des assurances, publié sur Légifrance, précise que la résiliation prend effet un mois après réception de la notification par l’assureur. L’assuré ne paie que la période pendant laquelle le risque a été couvert, et l’assureur rembourse le solde dans un délai de trente jours. Le nouvel assureur peut se charger des formalités de résiliation pour la responsabilité civile automobile. Le bonus-malus se transfère avec l’assuré.
En cas de désaccord sur une indemnisation ou l’interprétation du contrat, il faut d’abord épuiser la réclamation auprès de l’assureur. Selon France Assureurs, la Médiation de l’assurance peut ensuite être saisie gratuitement, si aucune action judiciaire n’est engagée et après épuisement de la procédure interne ou en l’absence de réponse sous deux mois. La saisine du médiateur suspend le délai de prescription de deux ans.
FAQ
Quelle formule choisir pour une Cupra Ateca ?
Il n’existe pas de formule unique. La responsabilité civile est obligatoire ; au-delà, la valeur du véhicule, son âge, l’usage et la capacité à assumer une réparation guident le choix. Un exemplaire récent justifie souvent une formule tous risques, un exemplaire plus ancien peut se contenter d’une formule intermédiaire incluant vol, incendie et bris de glace, selon le contrat.
Faut-il prévenir l’assureur si l’usage de l’Ateca change ?
Oui, dès lors que le changement aggrave le risque ou en crée de nouveaux : l’article L113-2 impose une déclaration dans les quinze jours suivant la connaissance de la circonstance nouvelle. Le passage à un usage professionnel ou un changement de conducteur habituel en sont des exemples.
Peut-on changer d’assureur en cours d’année ?
Oui, après une année de contrat, sans frais, avec un effet un mois après la notification, selon l’article L113-15-2 du Code des assurances. Avant un an, la résiliation reste possible aux échéances ou dans les cas prévus par la loi et le contrat.
Conclusion
Assurer une Cupra Ateca revient à combiner une obligation légale simple, la responsabilité civile, et un ensemble de garanties à choisir en fonction d’un SUV de 300 ch à transmission intégrale, de son âge et de son usage. Le coût, lui, se construit à partir du profil du conducteur, du bonus-malus, de la formule et de la franchise. Comparer les garanties, les exclusions et les franchises, avant de comparer les montants, reste la démarche la plus fiable. Pour aller plus loin sur les frais restant à votre charge, consultez notre article sur la franchise en assurance Cupra.