Assurance Cupra au tiers : ce qu’elle couvre
Un article de Sébastien Perrin, mis à jour le 1 novembre 2026
L’assurance au tiers pour une Cupra couvre la responsabilité civile du conducteur : elle indemnise les dommages corporels et matériels causés à autrui avec le véhicule. Elle ne prend pas en charge la réparation de votre propre voiture lorsque vous êtes responsable, ni, sauf option ajoutée au contrat, le vol, l’incendie ou le bris de glace. C’est la formule minimale exigée par la loi, quel que soit le modèle de la gamme.
Cette formule s’applique de la même manière à une Cupra Leon, une Formentor ou une Born : le contrat au tiers ne dépend pas de la puissance du moteur pour ce qui est de son principe, seulement pour ce qui est de son coût, que cet article ne chiffre pas. Ce qui compte, c’est de comprendre où s’arrête la protection afin de décider si elle correspond à la valeur de votre véhicule et à votre usage.
À retenir
– Le tiers garantit la responsabilité civile : les dommages que votre Cupra cause aux autres, personnes et biens.
– Vos propres dommages matériels, en cas d’accident responsable, ne sont pas indemnisés par cette seule garantie.
– Le vol, l’incendie, le bris de glace, l’assistance ou la protection juridique sont des ajouts qui dépendent du contrat.
– Rouler sans assurance est une infraction pénale, même avec un véhicule qui reste au garage.
– Sur une Cupra récente ou électrifiée, la valeur du véhicule non couvert est le premier critère à examiner.
Ce que garantit la formule au tiers
Le socle du contrat est la garantie de responsabilité civile. Le site officiel justice.fr la décrit comme la garantie qui couvre les dommages causés à d’autres véhicules, à des bâtiments, à des piétons ou à des passagers. Autrement dit, si votre Cupra heurte une autre voiture, blesse un piéton ou endommage une clôture, l’assureur indemnise les victimes à votre place, dans les conditions prévues par la loi et le contrat.
Cette garantie joue pour les dommages corporels comme pour les dommages matériels. Les victimes peuvent être les occupants de l’autre véhicule, les passagers de votre propre voiture, des cyclistes ou des piétons. Le contrat couvre aussi, en principe, la responsabilité des personnes que vous avez autorisées à conduire, dans les limites fixées par les conditions générales.
Le mot « tiers » désigne donc les personnes extérieures au conducteur responsable. Le conducteur lui-même n’est pas un tiers : c’est pourquoi ses propres blessures ou les dégâts de sa voiture ne relèvent pas de la responsabilité civile. Une garantie distincte, la garantie du conducteur, existe pour les dommages corporels subis par l’assuré ; elle est facultative et son étendue varie selon le contrat.
garantie incendie sur une Cupra
Le cadre légal : pourquoi cette formule est obligatoire
L’obligation d’assurance repose sur l’article L211-1 du Code des assurances. Selon Légifrance, toute personne dont la responsabilité civile peut être engagée en raison de dommages subis par des tiers, dans lesquels un véhicule est impliqué, doit être couverte par une assurance garantissant cette responsabilité pour faire circuler ce véhicule. Le texte définit le véhicule comme tout véhicule terrestre à moteur, remorque comprise, même non attelée.
Le même article précise que les membres de la famille du conducteur ou de l’assuré sont considérés comme des tiers. Un passager qui est votre conjoint ou votre enfant peut donc être indemnisé au titre de la responsabilité civile si vous êtes responsable de l’accident. Le texte exclut en revanche de la garantie l’auteur du vol du véhicule.
Cette obligation vaut pour tous les véhicules destinés à circuler. D’après justice.fr, un véhicule doit être assuré même s’il reste remisé dans un garage privé, sauf s’il est démontré qu’il est hors d’état de rouler. Le défaut d’assurance est une infraction punie notamment d’une amende pouvant atteindre 3 750 euros, à laquelle peuvent s’ajouter des peines complémentaires comme la suspension ou l’annulation du permis, ou la confiscation du véhicule.
Selon France Assureurs, la responsabilité civile est la seule garantie exigée par la loi pour l’assurance automobile. Le même texte rappelle que, depuis le 1er avril 2024, la carte verte et le certificat d’assurance à apposer sur le pare-brise ne sont plus nécessaires pour les véhicules immatriculés, les assureurs s’appuyant sur un fichier national pour vérifier la couverture.
Ce que le tiers ne couvre pas pour votre Cupra
La limite principale est simple : en cas d’accident dont vous êtes responsable, la réparation de votre Cupra reste à votre charge. Le justice.fr indique que le conducteur responsable ne reçoit aucune indemnisation, ni pour ses dommages personnels ni pour ceux de son véhicule, au titre de la seule garantie de base.
Cette exclusion touche une large part des situations courantes :
- une sortie de route sans autre véhicule impliqué ;
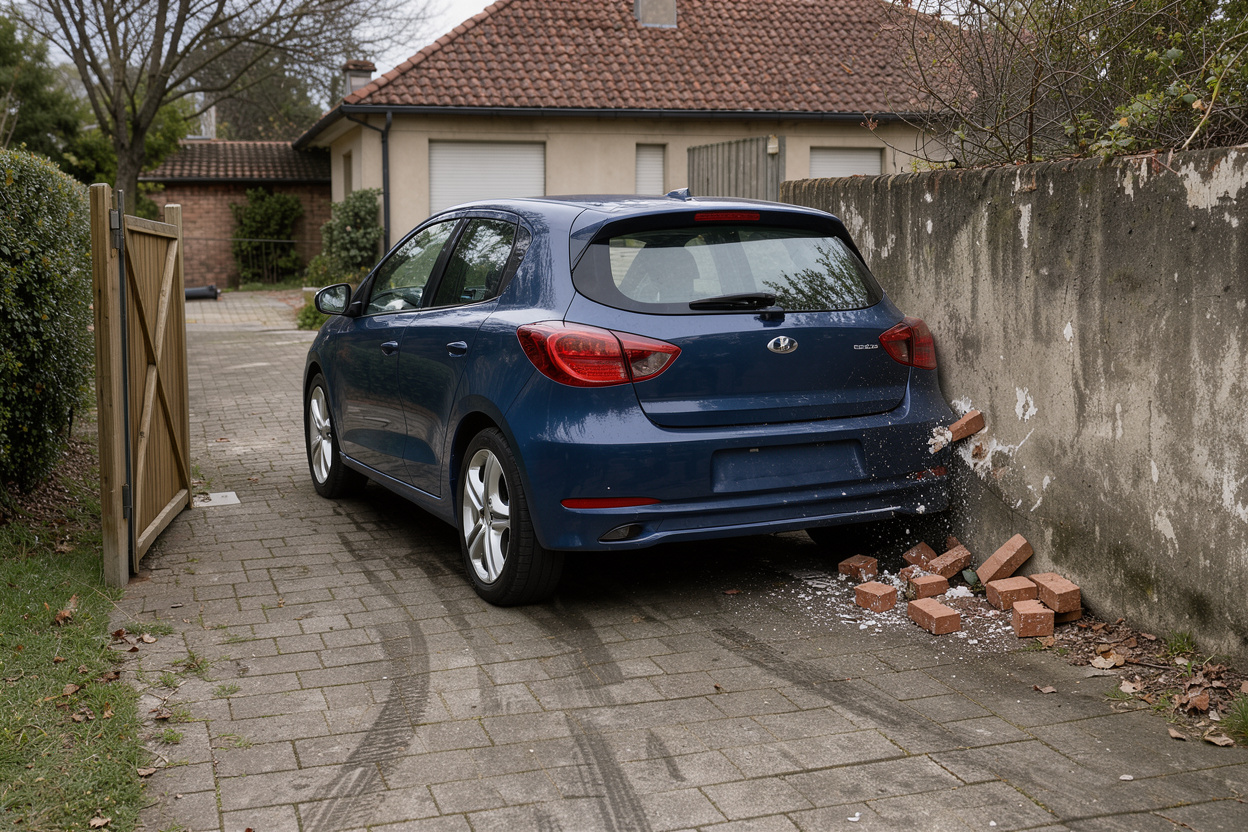
- une manœuvre de stationnement qui abîme un mur ou un poteau, dont vous réglez les dégâts causés à autrui mais pas ceux subis par votre voiture ;
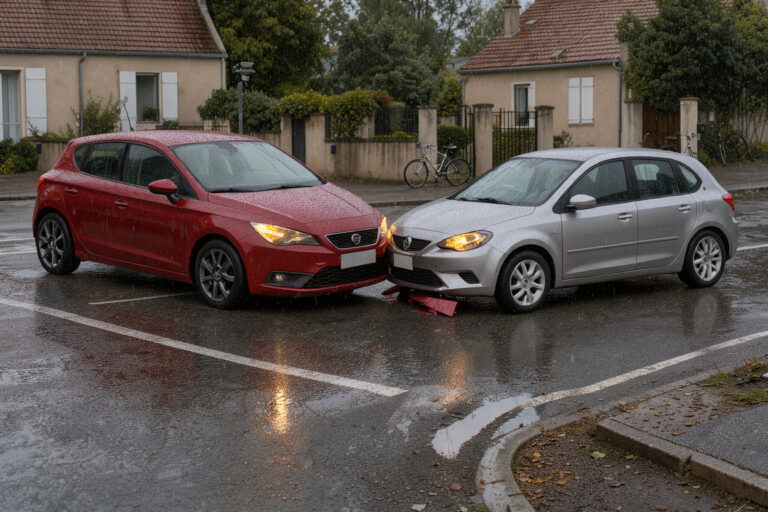
- un choc avec un autre véhicule lorsque la responsabilité vous est attribuée en totalité ;
- les dégâts de la voiture causés par un conducteur qui s’enfuit, en l’absence de garantie spécifique.
Un point mérite d’être bien compris : quand un tiers identifié est entièrement responsable d’un accident, sa propre assurance doit indemniser les dommages de votre voiture. Le tiers ne vous laisse donc pas sans recours dans tous les cas ; il vous laisse sans protection lorsque la responsabilité vous incombe ou lorsque l’auteur reste inconnu.
Par défaut, le vol, l’incendie, les événements climatiques et le bris de glace ne sont pas couverts, comme le rappelle la présentation de la MAIF : le vol et l’incendie n’entrent pas dans la formule sans ajout. Les contrats varient : certains assureurs intègrent quelques garanties dans leur tiers de base, d’autres non. Seules les conditions générales et particulières de votre contrat font foi.
Les options qui peuvent s’ajouter
Le tiers est une base sur laquelle on peut bâtir. La MAIF liste, parmi les ajouts possibles, la garantie bris de glace, le vol, l’incendie, la protection juridique, l’assistance en cas de panne à zéro kilomètre, le prêt de véhicule et la garantie des objets transportés. Chaque assureur nomme et compose ces options à sa façon, avec ses propres plafonds, franchises et exclusions.
Quand on ajoute le vol, l’incendie et le bris de glace au tiers, on obtient généralement ce que le marché appelle la formule intermédiaire, parfois dite « tiers plus » ou « tiers étendu ». Son contenu exact n’est pas défini par la loi : il dépend du contrat. C’est pourquoi la comparaison de deux offres portant le même nom doit se faire garantie par garantie.
garantie bris de glace sur une Cupra
Une Cupra récente : la question de la valeur
La formule au tiers séduit souvent les propriétaires de véhicules anciens à faible valeur. La MAIF la présente comme adaptée notamment aux véhicules de plus de dix ans dont la valeur de revente est réduite. Cette logique ne se transpose pas mécaniquement à une Cupra.
La gamme présentée sur le site officiel de Cupra France comprend la Raval, la Born et la Tavascan, décrites comme entièrement électriques, ainsi que les Leon, Leon Sportstourer, Formentor et Terramar, proposées selon les modèles en hybride rechargeable, essence ou diesel. L’Ateca y apparaît aussi, sous la mention Ateca 2020. Ces véhicules sont pour beaucoup récents et embarquent des équipements coûteux à remplacer : batterie de traction, capteurs d’aide à la conduite, optiques, écrans.
Pour un véhicule de ce type, la question à se poser n’est pas « le tiers est-il légal ? », il l’est, mais « puis-je absorber seul la réparation ou le remplacement de ma voiture si je suis responsable ou si elle est volée ? ». Si la réponse est non, une formule plus étendue mérite d’être examinée. Si votre Cupra est ancienne, financée sans crédit restant, et que vous disposez de la marge nécessaire pour supporter un sinistre, le tiers peut rester cohérent.
Le mode de financement pèse aussi. Un véhicule acheté à crédit ou en location avec option d’achat s’accompagne souvent d’exigences de garanties fixées par le contrat de financement ; le loueur ou l’organisme prêteur peut imposer une couverture au-delà du tiers. Ce point dépend du contrat de financement et doit être relu avant de choisir une formule.
formule intermédiaire pour une Cupra
Le tiers en pratique : sinistre, victimes et Fonds de garantie
Quand un accident survient, le rôle du contrat au tiers est d’indemniser les victimes. Vous déclarez le sinistre à votre assureur dans les délais prévus au contrat, le constat amiable ou les éléments recueillis permettent d’établir les responsabilités, puis l’assureur règle les dommages dus aux tiers. Votre franchise éventuelle et vos propres dommages relèvent, eux, des garanties que vous avez souscrites en plus.
Le dispositif protège aussi les victimes lorsque l’auteur n’est pas assuré. Le Fonds de garantie des assurances obligatoires, le FGAO, indemnise les personnes victimes d’accidents causés par des conducteurs non assurés et cherche ensuite à se faire rembourser par le responsable. Pour 2025, le fonds indique avoir versé 132 millions d’euros aux victimes et à leurs proches et accompagné environ 7 500 blessés. Ces chiffres illustrent le coût collectif du défaut d’assurance, que le contrat au tiers vise précisément à éviter.
Pour l’assuré, deux conséquences pratiques : d’abord, l’obligation ne se limite pas à souscrire, il faut aussi renseigner exactement le contrat. France Assureurs rappelle que de fausses déclarations à la souscription peuvent conduire à la nullité du contrat. Ensuite, vérifier avant de prêter sa voiture que le contrat autorise le conducteur concerné, notamment s’il est jeune ou novice, car les conditions de conduite d’un tiers dépendent du contrat.
assurer sa Cupra en tant que jeune conducteur
Comment choisir sans se tromper
Le choix se fait en quatre étapes, sans tenir compte d’un tarif que cet article n’avance pas.
Estimer la valeur à protéger. Une Cupra récente et une Cupra de plusieurs années n’appellent pas la même réflexion. Le coût de remplacement, plus que l’âge, guide la décision.
Évaluer sa capacité à supporter un sinistre. Si la perte totale de la voiture pèserait lourdement sur votre budget, le tiers seul expose à un risque important.
Examiner l’usage et le lieu de stationnement. Un véhicule garé en voie publique ou utilisé quotidiennement en ville n’est pas exposé aux mêmes événements qu’une voiture remisée dans un garage fermé.
Lire les conditions générales. Les exclusions, les franchises, les plafonds et les délais de déclaration figurent au contrat. La loi ne les fixe pas de manière uniforme, hors les règles impératives du Code des assurances.
Deux questions à poser à l’assureur avant de signer : quelles garanties sont incluses dans le tiers de base, et quelles options peuvent être ajoutées ou retirées en cours de contrat.
formule tous risques pour une Cupra
FAQ
L’assurance au tiers rembourse-t-elle les dégâts de ma Cupra ?
Pas lorsque vous êtes responsable de l’accident : la responsabilité civile indemnise les autres, pas vous. Si un tiers identifié est entièrement responsable, c’est son assureur qui doit indemniser votre véhicule. Certaines garanties ajoutées au contrat peuvent couvrir d’autres cas, selon le contrat.
Le vol de ma Cupra est-il couvert par le tiers ?
Non, pas dans la formule de base. Le vol, comme l’incendie, s’ajoute par une garantie spécifique ou par une formule intermédiaire. Les conditions de prise en charge, notamment les exigences de protection, sont précisées dans le contrat.
Puis-je rouler avec une Cupra assurée uniquement au tiers ?
Oui, la responsabilité civile suffit à respecter l’obligation légale. Elle ne garantit pas pour autant la réparation de votre voiture, ce qui explique que de nombreux propriétaires de véhicules récents ajoutent des garanties.
Que risque-t-on à ne pas assurer sa Cupra ?
Une sanction pénale : selon justice.fr, l’amende peut atteindre 3 750 euros, avec possibilité de suspension du permis ou de confiscation du véhicule. En cas d’accident, vous devrez en outre rembourser le Fonds de garantie s’il indemnise les victimes à votre place.
Conclusion
La formule au tiers assure l’essentiel de l’obligation légale : elle indemnise les victimes des dommages que votre Cupra provoque. Elle laisse en revanche à votre charge les dommages de votre propre véhicule en cas d’accident responsable, ainsi que, sans option, le vol, l’incendie et le bris de glace. Pour une Cupra récente, électrifiée ou financée, cette absence de protection appelle une vraie réflexion sur la valeur à couvrir ; pour une voiture plus ancienne, le tiers peut rester adapté. Dans tous les cas, ce sont les conditions du contrat, et non le nom de la formule, qui déterminent ce qui est réellement garanti.