Assurance Cupra tous risques : ce qu’elle couvre
Un article de Sébastien Perrin, mis à jour le 1 novembre 2026
Une assurance tous risques pour une Cupra couvre les dommages causés aux tiers, comme toute assurance auto obligatoire, mais aussi les dommages subis par la voiture elle-même, y compris lorsque le conducteur est responsable de l’accident. Le contenu exact varie toutefois d’un assureur à l’autre : « tous risques » est un nom commercial, pas une catégorie définie par la loi. Ce qui compte, c’est la liste des garanties inscrites au contrat, leurs franchises, leurs plafonds et leurs exclusions.
Cet article détaille cette formule pour un propriétaire de Cupra : ce qu’elle regroupe en général, ce qui dépend du contrat, comment se lit une franchise, et ce que la formule ne prend pas en charge. Aucun tarif n’y figure.
À retenir
– Seule la responsabilité civile est obligatoire ; le tous risques est une formule facultative qui ajoute des garanties pour votre propre véhicule.
– Son socle est la garantie dommages tous accidents, qui joue même en cas d’accident responsable.
– La composition exacte de la formule varie selon l’assureur : seul le contrat fait foi.
– Franchises, plafonds et exclusions limitent l’indemnisation, y compris en tous risques.
– Le modèle de Cupra (thermique, hybride rechargeable, électrique) peut appeler des points de contrat spécifiques, à lire attentivement.
Ce que recouvre l’expression « tous risques »
Le terme désigne une formule qui associe la garantie obligatoire de responsabilité civile à plusieurs garanties facultatives. Le service public le décrit ainsi : l’assurance « tous risques » est une formule qui comprend la garantie obligatoire de responsabilité civile et plusieurs garanties facultatives, et sa composition exacte varie selon l’assureur.
Deux contrats appelés « tous risques » peuvent donc différer sur l’assistance ou sur les plafonds : il faut comparer les garanties une à une, pas les intitulés.
La gamme actuelle présentée sur le site du constructeur comprend des modèles électriques (Raval, Born, Tavascan), des modèles proposés en hybride rechargeable ou en essence (Terramar, Formentor, Leon, Leon Sportstourer) et l’Ateca, mentionnée en pied de page. Les points de contrat à vérifier diffèrent selon la motorisation.
Le socle obligatoire : la responsabilité civile
Toute formule, du tiers au tous risques, repose sur la responsabilité civile. C’est la seule assurance imposée par la loi pour un véhicule terrestre à moteur : elle indemnise les dommages que vous causez à autrui, qu’il s’agisse de blessures, de décès ou de dégâts matériels sur un autre véhicule. France Assureurs rappelle que cette obligation s’applique même lorsque le véhicule ne circule pas.
Cette garantie ne répare jamais votre propre voiture. Si une Cupra heurte un poteau, la responsabilité civile ne paie rien pour la carrosserie ; le propriétaire supporte seul la réparation. C’est précisément le vide que comble le tous risques, et il vaut la peine de comparer avec la formule décrite dans l’assurance Cupra au tiers pour mesurer la différence de protection.
La garantie dommages tous accidents, cœur de la formule
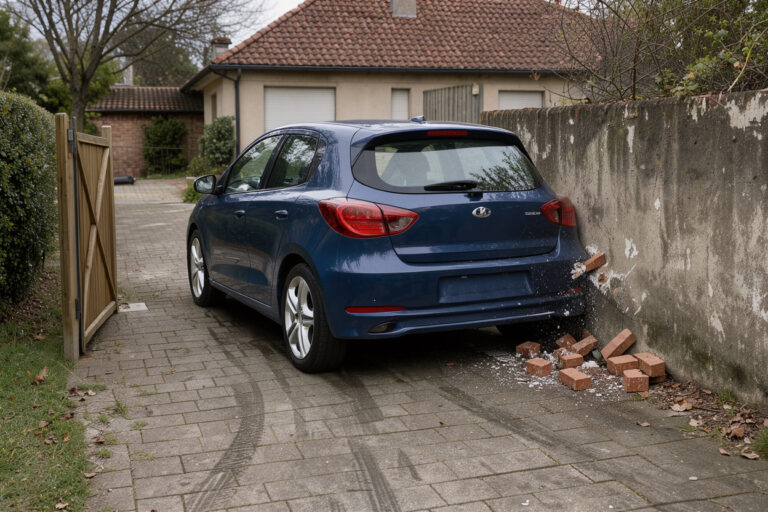
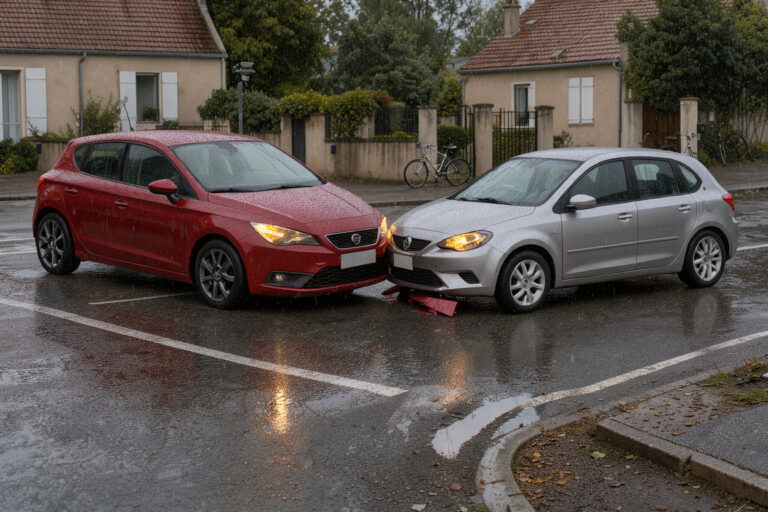
Le point distinctif du tous risques est la garantie « dommages tous accidents ». Elle indemnise les dégâts matériels subis par votre voiture quelle que soit la cause : collision avec un tiers identifié, choc contre un obstacle fixe, sortie de route, accident sans autre véhicule, et ce, que vous soyez responsable ou non. Le service public la distingue de la garantie « collision », qui ne couvre que les accidents avec un tiers identifié.
Trois conséquences pratiques pour un propriétaire de Cupra :
- Un accident dont vous êtes seul responsable est couvert, sous réserve de la franchise et des exclusions du contrat.
- Un accident où le responsable n’est pas identifié ou n’est pas assuré reste couvert par votre propre contrat, alors qu’une garantie limitée à la collision avec un tiers identifié pourrait ne pas jouer.
- L’indemnisation se fait en général sur la base de la valeur du véhicule au moment du sinistre : MAIF indique ainsi que l’indemnisation repose sur la valeur réelle du véhicule à la date du sinistre. Selon les contrats, des options existent pour modifier ce mode de valorisation ; elles ne font pas partie du socle commun.
Aucune règle générale n’impose le tous risques ; le choix dépend de la valeur du véhicule, de son financement et de la situation du propriétaire. Si la voiture est financée par un crédit ou un contrat de location, l’organisme prêteur peut imposer des garanties précises : c’est alors le contrat de financement qui fixe le minimum.
Les garanties qui accompagnent en général le tous risques
Autour de la garantie dommages tous accidents, une formule tous risques réunit habituellement plusieurs garanties facultatives. La liste ci-dessous est indicative : le contrat détermine ce qui est réellement inclus.
Vol et incendie
La garantie vol indemnise le vol du véhicule ou sa tentative ; la garantie incendie couvre les dégâts causés par le feu. France Assureurs précise que ces garanties remboursent la valeur du véhicule à la date du sinistre. Les conditions de mise en jeu (dispositifs antivol exigés, délais de déclaration, justificatifs, clés) figurent au contrat. Le sujet du vol est développé dans l’article consacré à la garantie vol pour une Cupra.
Bris de glace
Le bris de glace couvre le pare-brise et, selon les contrats, tout ou partie des autres vitrages. Le périmètre exact se lit dans les conditions générales.
Événements naturels et climatiques
Le service public cite les catastrophes naturelles (avec reconnaissance officielle par arrêté), les catastrophes technologiques et les tempêtes parmi les garanties facultatives possibles. Grêle, inondation ou tempête sont donc à vérifier dans le contrat, ligne par ligne.
Contenu du véhicule
Une garantie peut couvrir les objets perdus ou endommagés dans la voiture. Le service public souligne que les contrats prévoient généralement des plafonds d’indemnisation.
Garantie du conducteur
La garantie du conducteur indemnise les blessures du conducteur, y compris lorsqu’il est responsable, ce que la responsabilité civile ne fait pas. Elle joue indépendamment de la garantie dommages : c’est une protection de la personne et non du véhicule.
Assistance et services
Remorquage, dépannage, véhicule de remplacement, hébergement : ces prestations dépendent de la formule. MAIF note que l’assistance et les options de véhicule de remplacement varient selon la formule. Vérifiez notamment si l’assistance s’applique dès le premier kilomètre, sous quelles conditions, et pour quelle durée de prêt de véhicule.
Franchise et plafonds : ce qui reste à votre charge
Même en tous risques, l’indemnisation n’est pas toujours intégrale. Le service public précise que les garanties peuvent comporter une franchise et des plafonds, et que ceux-ci varient selon les contrats. La franchise est la somme qui reste à votre charge après un sinistre indemnisé.
Le contrat peut la fixer de plusieurs façons : montant fixe, pourcentage du coût des réparations, ou encore franchise différenciée selon la garantie. Elle peut aussi varier selon les circonstances du sinistre. Selon MAIF, les franchises s’appliquent lorsque vous êtes partiellement ou totalement responsable de l’accident, tandis qu’en l’absence de responsabilité l’indemnisation se fait sans déduction de franchise. Cette règle est propre à un assureur et à ses conditions ; d’autres contrats prévoient des mécanismes différents. Le fonctionnement détaillé est traité dans l’article sur le calcul de la franchise.
Repérez dans le tableau des garanties la franchise associée à chacune : elle n’est pas forcément identique pour l’accident, le vol et le bris de glace.
Ce que le tous risques ne couvre pas
« Tous risques » ne signifie pas « tous les événements ». La loi elle-même encadre la notion d’exclusion. L’article L113-1 du Code des assurances pose un principe : l’assureur couvre les pertes et dommages provenant de cas fortuits ou causés par la faute de l’assuré, sauf exclusion formelle et limitée contenue dans la police ; en revanche, il ne répond pas des dommages provenant d’une faute intentionnelle ou dolosive de l’assuré.
En pratique, les exclusions courantes citées par le service public sont contractuelles et comprennent notamment la conduite sans permis valide, la faute intentionnelle, la conduite en état d’ébriété ou sous l’emprise de stupéfiants et l’utilisation du véhicule sur circuit sans autorisation. MAIF précise pour sa part que, dans le cas de la conduite sous l’influence de l’alcool ou de stupéfiants, la garantie responsabilité civile reste acquise à la victime, ce qui protège les tiers.
Une exclusion peut donc priver le conducteur de l’indemnisation de sa propre voiture sans priver les victimes de la leur. Pour une Cupra puissante, l’usage sur circuit ou en compétition mérite une attention particulière : une sortie sur piste, même de loisir, peut relever d’une exclusion ou d’une extension spécifique du contrat.
Particularités d’une Cupra et lecture du contrat
Le tous risques ne change pas de nature selon la marque, mais certaines caractéristiques d’un modèle Cupra invitent à relire des clauses précises.
Motorisation électrique. Pour les modèles électriques présentés par le constructeur, la batterie et le câble de recharge sont des éléments coûteux : le contrat indique s’ils sont couverts, dans quels cas (accident, vol, incendie, panne) et selon quelles règles de valorisation.
Motorisation hybride rechargeable. Le constructeur propose plusieurs modèles avec cette technologie. Vérifiez que le contrat mentionne bien le type de motorisation déclaré à l’assureur : une déclaration inexacte du véhicule peut poser problème au moment du sinistre.
Équipements et options. Jantes, sellerie, systèmes multimédias, packs esthétiques : ils augmentent la valeur du véhicule, mais le contrat peut demander qu’ils soient déclarés pour être pris en compte dans l’indemnisation.
Pour un point de départ sur la déclaration d’un événement, consultez l’article sur la déclaration d’un sinistre, qui détaille le déroulé après un accident.
Bien lire son contrat avant de choisir
Le document à consulter est composé de conditions générales, de conditions particulières et, souvent, d’un tableau récapitulatif des garanties. Quelques vérifications concrètes :
- La liste des garanties incluses et leurs franchises.
- La valeur d’indemnisation retenue.
- Les exclusions : conditions d’usage, conducteurs autorisés, circuit.
- Les obligations de l’assuré : déclarations exactes, délais de déclaration, dispositifs de protection.
France Assureurs insiste sur la sincérité des déclarations lors de la souscription : une fausse déclaration peut entraîner la nullité du contrat si la mauvaise foi est établie. Pour une Cupra, cela concerne le modèle, la motorisation, l’usage réel, le conducteur principal et les conducteurs occasionnels.
Enfin, entre le tiers et le tous risques existe la formule intermédiaire : elle ajoute au tiers certaines garanties comme le vol, l’incendie ou le bris de glace, sans la garantie dommages tous accidents. Le contenu précis est présenté dans l’article sur les garanties incluses dans la formule intermédiaire.
FAQ
L’assurance tous risques est-elle obligatoire pour une Cupra ?
Non. Seule la garantie de responsabilité civile est obligatoire pour circuler avec un véhicule terrestre à moteur. Le tous risques est facultatif. Il peut néanmoins être exigé par un contrat de financement ou de location, qui fixe alors les garanties minimales à maintenir.
Le tous risques couvre-t-il un accident dont je suis responsable ?
Oui, c’est sa caractéristique principale : la garantie dommages tous accidents indemnise le véhicule même lorsque le conducteur est responsable, sous réserve de la franchise, des plafonds et des exclusions du contrat. La responsabilité civile, elle, indemnise les tiers.
La franchise s’applique-t-elle dans tous les cas ?
Cela dépend du contrat. Certains assureurs ne déduisent pas de franchise lorsque le conducteur n’est pas responsable, d’autres appliquent des franchises par garantie. Le tableau des garanties et les conditions générales précisent les règles applicables à votre contrat.
Une formule tous risques couvre-t-elle tous les événements sans exception ?
Non. Les exclusions restent possibles si elles sont formelles et limitées, et la faute intentionnelle ou dolosive est exclue par la loi. Conduite sans permis valide, conduite sous l’emprise de l’alcool ou de stupéfiants et usage sur circuit sans autorisation figurent parmi les exclusions courantes citées par le service public.
Conclusion
L’assurance tous risques d’une Cupra ajoute à la responsabilité civile obligatoire une protection du véhicule lui-même, dont la pièce maîtresse est la garantie dommages tous accidents. Autour d’elle, le vol, l’incendie, le bris de glace, les événements naturels, le contenu du véhicule, la garantie du conducteur et l’assistance dépendent de chaque contrat. Les franchises, les plafonds et les exclusions délimitent l’indemnisation.
Pour choisir avec méthode, comparez les garanties plutôt que les intitulés, vérifiez la valeur d’indemnisation, lisez les exclusions et déclarez le modèle, la motorisation et l’usage avec exactitude. Ces vérifications valent pour toute la gamme, de la Leon à la Born, de la Formentor à la Tavascan. Le contrat reste le document de référence en cas de sinistre.