Déclarer un sinistre pour sa Cupra
Un article de Vincent Fournier, mis à jour le 1 novembre 2026
Pour déclarer un sinistre sur une Cupra, il faut prévenir son assureur automobile, et lui seul ouvre le dossier d’indemnisation. Le Code des assurances impose de le faire dès que l’on a connaissance du sinistre, dans le délai fixé par le contrat, lequel ne peut pas être inférieur à cinq jours ouvrés (deux jours ouvrés en cas de vol). Le modèle ne change pas cette règle : une Cupra thermique, hybride rechargeable ou électrique se déclare comme n’importe quelle voiture. Ce qui varie, c’est le contenu du contrat, donc les garanties activées et la franchise éventuelle.
Cet article présente l’ordre des démarches, du moment de l’accident jusqu’à l’ouverture du dossier, puis explique qui intervient : l’assureur, l’assistance du constructeur ou l’atelier qui réparera le véhicule.
À retenir
- Seul l’assureur du véhicule ouvre le dossier d’indemnisation, ni le constructeur ni le garage.
- Le délai minimal de déclaration est de cinq jours ouvrés, ou deux jours ouvrés en cas de vol ; le contrat peut prévoir plus long, jamais plus court.
- Le constat amiable, papier ou numérique, vaut déclaration lorsqu’il est transmis à temps.
- CUPRA Assistance organise dépannage et remorquage ; elle ne remplace pas la déclaration de sinistre.
- Photos, coordonnées des témoins et documents du véhicule accélèrent le traitement du dossier.
Que recouvre un « sinistre » en assurance auto ?
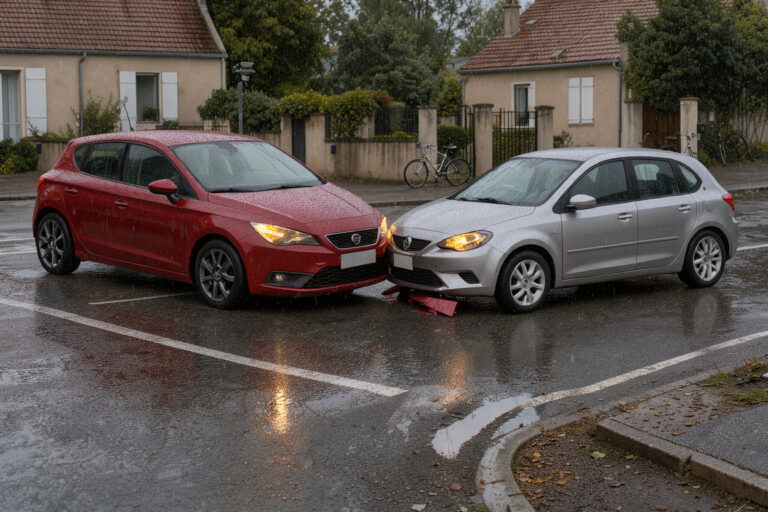
Un sinistre est tout événement susceptible de mettre en jeu une garantie du contrat : accident de la circulation, bris de glace, incendie, vol ou tentative de vol, vandalisme, événement climatique, collision avec un animal. Dès qu’un dommage touche la voiture, ou que la voiture en cause à autrui, il y a potentiellement un sinistre à déclarer.
La déclaration ne signifie pas que l’assureur paiera : elle est la première étape. L’assureur examine ensuite quelles garanties s’appliquent selon la formule choisie (responsabilité civile seule, formule intermédiaire ou tous risques) et selon les circonstances. Un dommage sans tiers identifié, par exemple, n’est indemnisé que si le contrat comporte une garantie adaptée. On déclare donc même en cas de doute : l’appréciation revient à l’assureur, sur la base d’éléments complets.
Déclarer reste utile même lorsque l’autre conducteur est responsable. Selon France Assureurs, la convention IRSA règle les dommages matériels et la convention IRCA les dommages corporels, chaque assureur de responsabilité civile indemnisant directement son assuré dans la mesure où celui-ci a droit à une indemnisation. C’est donc généralement son propre assureur que l’on contacte en premier.
Les premiers réflexes sur les lieux
La priorité est la sécurité : mettre le véhicule à l’abri si possible, allumer les feux de détresse, enfiler le gilet de haute visibilité, poser le triangle et mettre les passagers hors de la chaussée. En présence de blessés, il faut appeler les secours avant tout constat : le 15, le 18 ou le 112.
Une fois la situation sécurisée, il faut rassembler tant que les faits sont frais :
- des photographies de la scène : position des véhicules, marquages, signalisation, visibilité ;
- des photographies des dommages, de près et de loin, sur chaque véhicule ;
- les coordonnées des témoins éventuels ;
- la plaque d’immatriculation, l’assureur et le numéro de contrat de l’autre conducteur ;
- l’heure exacte, le lieu et les conditions météorologiques.
Ces éléments ne coûtent rien et peuvent trancher un désaccord sur les responsabilités. Si le véhicule refuse de démarrer après le choc, photographier le tableau de bord et les messages d’alerte est utile. Sur une Cupra électrique ou hybride rechargeable, un message lié à la batterie haute tension doit être signalé à l’assistance et à l’atelier.
Le délai légal de déclaration
L’article L113-2 du Code des assurances impose à l’assuré de déclarer tout sinistre susceptible de garantir l’assureur dès qu’il en a connaissance et au plus tard dans le délai fixé par le contrat. Ce délai ne peut être inférieur à cinq jours ouvrés, et il est de deux jours ouvrés en cas de vol. Le texte précise que la clause de déchéance pour déclaration tardive ne peut être opposée que si l’assureur prouve que le retard lui a causé un préjudice, et jamais lorsque le retard vient d’un cas fortuit ou de force majeure.
Trois points sont à retenir. Le délai court à partir de la connaissance du sinistre, pas forcément de sa survenance : une rayure découverte le lendemain sur un parking ne se traite pas comme un accident vécu en direct. Il s’agit de jours ouvrés, ce qui exclut en principe week-ends et jours fériés. Enfin, le contrat peut prévoir un délai plus long que le minimum légal : les conditions générales indiquent celui qui s’applique.
Attendre la dernière minute n’est jamais recommandé. Même si la loi protège contre une déchéance automatique, un dossier ouvert vite se traite avec des souvenirs précis et des preuves intactes. Les cas particuliers sont détaillés dans l’article sur le délai de déclaration d’un sinistre auto.
Constat amiable papier ou e-constat auto
Lorsque deux véhicules sont impliqués, le constat amiable est le document de référence. Il est rempli conjointement, signé par les deux conducteurs, puis adressé à chaque assureur dans un délai de cinq jours ouvrés, selon France Assureurs. Le recto se remplit à deux sur place ; le verso est propre à chaque conducteur.
L’application e-constat auto, développée par les assureurs, en est la version numérique. France Assureurs indique qu’elle a la même valeur juridique que le constat papier, se remplit sur un ou deux smartphones, permet de joindre des photos, géolocalise l’accident et s’achève par une signature au doigt, sans autre démarche. Elle convient à un accident à deux véhicules, ou à un seul véhicule avec dommages matériels, sans blessé. Elle ne convient pas en cas de dommages corporels, d’accident à l’étranger ou de véhicule étranger, ni lorsque plus de deux véhicules sont en cause : le papier s’impose.
Dans les deux formats, les cases cochées doivent refléter les faits sans interprétation et le croquis doit être clair. Mieux vaut ne pas signer un constat dont on conteste le contenu : on porte ses observations dans la rubrique prévue. Le sujet fait l’objet d’un article dédié : constat amiable après un accident.
Assureur, CUPRA Assistance, garage : qui fait quoi
Trois acteurs interviennent souvent et sont fréquemment confondus.
L’assureur analyse le sinistre, applique les garanties, missionne un expert si nécessaire et verse l’indemnité. Pour ouvrir le dossier sans aller-retour, mieux vaut préparer le numéro de contrat, l’immatriculation, la date, l’heure et le lieu, le constat ou le récit des circonstances, les photos et, selon le cas, la carte grise, le permis ou les factures d’équipements. La liste exacte dépend du contrat. Le canal (espace client, application, téléphone, courrier, recommandé) varie selon l’assureur ; un écrit avec accusé de réception reste la meilleure preuve. En cas de vol, service-public.fr rappelle qu’il faut déposer plainte, seul le propriétaire pouvant le faire, puis prévenir l’assureur dans un délai d’au minimum deux jours ouvrés.
CUPRA Assistance est le service du constructeur. Selon la page officielle CUPRA France, il propose une aide 24 h sur 24 en France, en Andorre, à Monaco et dans 37 pays européens ; en cas d’accident, pendant sept ans à compter de la première immatriculation, il met en relation avec le spécialiste CUPRA le plus proche si le véhicule roule, et propose remorquage et solutions de mobilité s’il est immobilisé. La page précise que le maintien des droits pendant la garantie suppose le respect du programme d’entretien. Ce dispositif dépanne, mais ne déclare pas le sinistre à la place du conducteur.
Le garage ou le réseau CUPRA chiffre et répare. Le libre choix du réparateur reste un principe, et la démarche est présentée dans l’article sur la réparation après un accident. Avant d’engager des travaux, il faut vérifier auprès de l’assureur si une expertise est requise, afin de ne pas compromettre la prise en charge. Une voiture remorquée par l’assistance n’est pas pour autant déclarée, et un devis de garage ne vaut pas accord d’indemnisation.
Après la déclaration : expertise, indemnisation, désaccord
L’assureur accuse réception, vérifie la garantie applicable et détermine les responsabilités à partir du constat et des éléments recueillis. Si les dommages sont limités, il peut se contenter de photos et d’un devis. S’ils sont importants ou contestés, un expert examine le véhicule et évalue le coût de remise en état ; l’étape est présentée dans l’article sur l’expertise après un accident.
L’indemnisation s’entend dans les limites du contrat : franchise, plafonds, exclusions et conditions de chaque garantie. Le mécanisme est expliqué dans l’article sur la franchise et son calcul. Si la voiture est immobilisée, un véhicule de remplacement peut être prévu selon le contrat, avec ses propres conditions de durée et de motif : voir le véhicule de remplacement.
En cas de désaccord sur les responsabilités ou le montant, France Assureurs cite trois leviers : produire des éléments à l’appui de sa position, mobiliser la protection juridique si le contrat en comporte une, ou recourir à la clause d’arbitrage prévue au contrat, dont l’assureur prend en charge les frais. Une réclamation écrite au service client, puis la Médiation de l’assurance, sont les voies habituelles si le désaccord persiste.
Quelques situations particulières :
- Dommage sans tiers identifié : pas de constat, mais une déclaration avec photos et circonstances ; la prise en charge dépend d’une garantie couvrant ce cas.
- Vol ou tentative de vol : plainte d’abord, déclaration dans un délai d’au minimum deux jours ouvrés ensuite, et information de l’assureur si le véhicule est retrouvé.
- Accident à l’étranger : constat papier, de préférence européen ; l’assureur reste l’interlocuteur du dossier.
- Motorisation électrique ou hybride rechargeable : même règle de déclaration ; seule la gestion du véhicule après un choc sur la batterie haute tension appelle des professionnels formés.
FAQ
Faut-il déclarer un sinistre si l’on ne compte pas se faire indemniser ?
En principe oui, si le sinistre est susceptible de mettre en jeu une garantie ou d’engager la responsabilité civile du conducteur. Un dommage causé à un tiers doit être déclaré même si l’on prévoit de payer la réparation soi-même, car le tiers peut se retourner contre l’assuré. Le contrat précise les obligations applicables.
Que se passe-t-il si l’on déclare après le délai prévu ?
Le contrat peut prévoir une déchéance de garantie. Toutefois, selon l’article L113-2 du Code des assurances, l’assureur ne peut l’opposer que s’il démontre que le retard lui a causé un préjudice, et jamais si le retard est dû à un cas fortuit ou de force majeure. Déclarer sans attendre reste la voie la plus sûre.
CUPRA Assistance peut-elle déclarer le sinistre à ma place ?
Non. CUPRA Assistance organise dépannage, remorquage et solutions de mobilité, mais la déclaration relève de l’assuré, auprès de son assureur. Les deux démarches sont complémentaires et se mènent en parallèle.
Puis-je faire réparer ma Cupra avant la réponse de l’assureur ?
Cela dépend du contrat et de la gravité des dommages. Lorsqu’une expertise est nécessaire, engager les travaux avant qu’elle ait eu lieu peut compliquer la prise en charge. Il est prudent de demander à l’assureur, dès la déclaration, si l’expert doit intervenir avant la réparation.
Conclusion
Déclarer un sinistre pour sa Cupra suit une logique simple : sécuriser les lieux, rassembler les preuves, remplir le constat quand il y a un tiers, puis informer son assureur dans le délai du contrat, jamais inférieur à cinq jours ouvrés, ou deux jours ouvrés en cas de vol. L’assistance du constructeur et le garage interviennent en complément, sans remplacer cette déclaration. L’indemnisation dépend ensuite de la formule souscrite, de la franchise et des conditions du contrat : relire ces documents avant qu’un sinistre survienne évite bien des surprises.