Assurance Cupra jeune conducteur
Un article de Claire Morel, mis à jour le 1 novembre 2026
Oui, un jeune conducteur peut assurer une Cupra : aucune règle n’interdit à un titulaire de permis récent de conduire une voiture sportive, et l’obligation légale se limite à la responsabilité civile. Dans la pratique, en revanche, tout dépend de l’assureur, qui apprécie à la fois l’inexpérience du conducteur et le caractère plus ou moins puissant du véhicule. Les deux critères s’additionnent, ce qui explique que certains assureurs acceptent volontiers ce profil, d’autres l’encadrent par des conditions, et d’autres le refusent. Cet article décrit ce que recouvre la notion de jeune conducteur, les façons d’être assuré sur une Cupra, les garanties à examiner et les erreurs à éviter, sans avancer aucun tarif, car la cotisation dépend d’un dossier individuel.
À retenir
– Est considéré comme jeune conducteur, en assurance, celui qui a moins de trois ans de permis ou qui ne peut pas justifier d’une assurance récente : c’est l’expérience qui compte, pas l’âge.
– La surprime est possible mais pas obligatoire ; elle diminue avec les années sans sinistre responsable, et la conduite accompagnée est en général prise en compte.
– Une même Cupra peut être assurée en titulaire, en conducteur secondaire ou occasionnellement en prêt de volant, avec des conséquences différentes sur le bonus et sur la couverture.
– Toute information inexacte donnée à l’assureur sur le conducteur habituel expose à une réduction d’indemnité, voire à la nullité du contrat, selon les cas.
Jeune conducteur et surprime : les règles du jeu
La page de référence de l’administration explique que la qualité de jeune conducteur ne dépend pas de l’âge mais de l’expérience de l’assurance : on est concerné lorsque le permis a moins de trois ans, lorsqu’on n’a pas été assuré au cours des trois dernières années malgré un permis plus ancien, ou lorsqu’on n’a jamais été assuré comme conducteur principal. Un quadragénaire qui vient de passer son permis relève donc de la même catégorie qu’un étudiant de vingt ans.
Cette définition a une conséquence pratique : le relevé d’information de l’ancien contrat sert à justifier de l’historique. Un conducteur qui a été assuré comme conducteur secondaire ne dispose pas du même historique qu’un titulaire, ce qui change le traitement de son dossier.
Lors de la souscription, l’assureur peut appliquer une majoration de la cotisation à un jeune conducteur. La page de service-public précise qu’il s’agit d’une possibilité et non d’une obligation : toutes les compagnies ne l’appliquent pas, et la politique commerciale de chacune varie. Le mécanisme est dégressif : la majoration diminue chaque année sans sinistre où la responsabilité du conducteur est engagée, et elle est plus légère lorsque le permis a été obtenu par la conduite accompagnée. Elle s’éteint, en principe, après trois ans sans sinistre responsable.
Sur une Cupra, cette surprime ne se lit pas isolément. La cotisation résulte d’un ensemble de facteurs, dont la puissance, la valeur du véhicule et le lieu de stationnement, et la surprime en est un parmi d’autres. C’est pourquoi comparer deux propositions demande de regarder les garanties et les franchises, pas seulement le montant final. Pour aller plus loin sur le cas d’un jeune conducteur au volant d’une version puissante, l’article assurance d’une Cupra de forte puissance pour un jeune conducteur détaille les critères que les assureurs examinent.
Permis probatoire et assurance : deux notions distinctes
Il ne faut pas confondre la période probatoire du permis de conduire et le statut de jeune conducteur en assurance. La période probatoire est une règle du permis à points : le conducteur débute avec un capital de 6 points, qui augmente progressivement s’il ne commet aucune infraction. Selon la page officielle, la période dure trois ans en formation classique et deux ans après la conduite accompagnée, et elle peut être raccourcie par un stage complémentaire. Pendant cette période, un disque « A » doit être apposé sur le véhicule, les limites de vitesse sont plus basses et le taux d’alcool autorisé est plus faible.
Le statut d’assurance, lui, repose sur l’historique du contrat et la sinistralité. Les deux périodes se recouvrent souvent, sans coïncider exactement. Une infraction grave pendant la période probatoire peut coûter des points, voire aboutir à l’invalidation du permis, ce qui aurait des effets directs sur la possibilité de rester assuré. Le sujet est traité séparément dans assurance d’une Cupra avec un permis probatoire.
Une Cupra, oui, mais laquelle ?
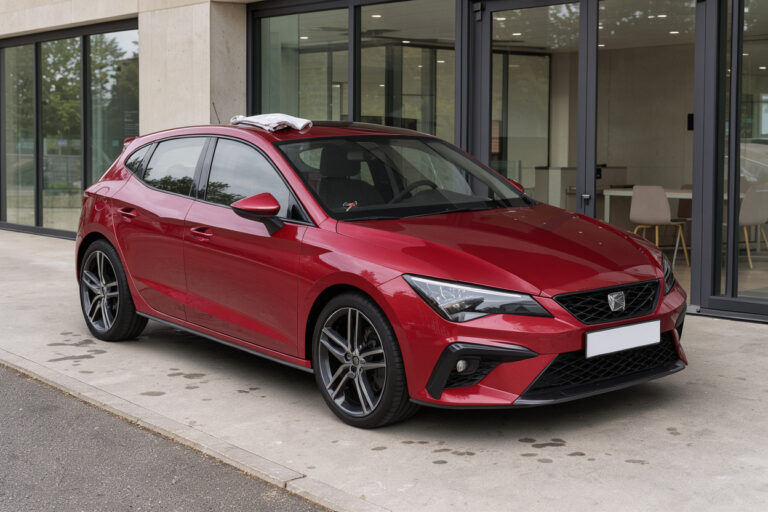
Le mot « Cupra » recouvre des voitures très différentes. Sur le site du constructeur, la gamme française présente en 2025 sept familles : Raval, Born et Tavascan côté électrique, et Terramar, Formentor, Leon et Leon Sportstourer côté hybride et essence, avec des finitions généralement déclinées en V et VZ, la seconde étant présentée comme la plus axée sur les performances.
Pour un assureur, ces différences comptent. Une version électrique, une hybride rechargeable et une essence ne présentent ni la même puissance, ni la même valeur, ni le même coût potentiel de réparation. Le jeune conducteur qui hésite entre finitions a donc intérêt à demander un avis de l’assureur sur la version précise avant de commander, plutôt qu’après la livraison. Il faut également garder en tête que le certificat d’immatriculation mentionne la puissance fiscale et la puissance du moteur, que l’assureur utilise pour classer le véhicule. Les caractéristiques exactes (motorisation, année, génération) figurent sur la carte grise et doivent être reportées fidèlement sur le contrat.
Pour un modèle précis, une lecture détaillée est proposée dans assurer une Formentor quand on a peu d’expérience.
Titulaire, conducteur secondaire ou prêt de volant
Trois montages sont possibles pour un jeune conducteur qui prend le volant d’une Cupra, avec des conséquences différentes.
Titulaire du contrat. Le jeune conducteur est le souscripteur et le conducteur principal. Il construit son propre bonus, mais supporte la surprime éventuelle, sur un véhicule dont la puissance peut amplifier l’écart avec un profil expérimenté. Certains assureurs limitent leur offre pour ce profil sur les véhicules puissants.
Conducteur secondaire. Le contrat d’un parent ou d’un proche désigne le jeune comme conducteur secondaire, ce qui l’autorise à conduire régulièrement. Cette solution est courante lorsque la Cupra appartient à la famille. Elle ne doit pas masquer la réalité : si le jeune est en fait le conducteur habituel, le déclarer comme secondaire constitue une fausse déclaration. En cas de sinistre, l’assureur peut invoquer l’inexactitude de la déclaration, avec une réduction de l’indemnité ou, en cas de mauvaise foi, la nullité du contrat.
Prêt de volant. La plupart des contrats couvrent la conduite occasionnelle par un tiers, sous réserve des conditions du contrat, notamment sur l’âge et l’ancienneté de permis, et de franchises spécifiques parfois prévues. Ce mode ne convient pas à un usage régulier, et il ne fait pas acquérir de bonus au jeune conducteur.
Le Code des assurances impose en outre à l’assuré de déclarer les circonstances nouvelles qui aggravent le risque ou en créent de nouveaux, dans un délai de quinze jours à partir du moment où il en a eu connaissance. L’arrivée d’un jeune conducteur régulier au volant en fait partie.
Quelles garanties pour une Cupra conduite par un jeune conducteur ?
La seule garantie obligatoire est la responsabilité civile, qui couvre les dommages causés aux tiers par le véhicule. Elle ne répare pas la voiture du responsable ni ses propres blessures. Les autres garanties sont des choix de contrat :
- Dommages tous accidents : indemnise la Cupra endommagée même lorsque le conducteur est responsable ou seul en cause.
- Vol et incendie : couvre la disparition ou la destruction du véhicule dans les conditions du contrat, parfois avec des exigences sur les dispositifs antivol.
- Bris de glace : prise en charge des vitrages, avec des franchises variables.
- Garantie du conducteur : indemnise les dommages corporels du conducteur, y compris lorsqu’il est responsable, dans la limite des plafonds prévus.
- Assistance et véhicule de remplacement : selon le contrat, avec des conditions de durée et de distance.
Une formule qui regroupe ces garanties est souvent désignée « tous risques ». Ce terme n’a pas de définition légale, et les contenus varient d’un assureur à l’autre : il convient de lire le tableau des garanties, les exclusions et les franchises. Un jeune conducteur qui choisit un véhicule dont la valeur est élevée a généralement intérêt à peser l’intérêt d’une garantie dommages, puisqu’en cas d’accident responsable, sans elle, la réparation de sa propre voiture reste à sa charge.
Bonus, sinistres et suite du parcours
Le coefficient de réduction-majoration (le bonus-malus) se construit à partir de la première année d’assurance comme conducteur désigné. Un sinistre responsable fait grimper le coefficient et retarde la disparition de la surprime. Les sinistres non responsables n’ont pas cet effet, sauf cas particuliers prévus au contrat.
Concrètement, les jeunes conducteurs ont intérêt à adopter trois réflexes : déclarer rapidement tout sinistre en respectant les délais du contrat et réunir les éléments (constat, photos, témoignages), conserver le relevé d’information pour changer d’assureur sans perdre son historique, et ne jamais dissimuler un accident à son assureur. Pour les étudiants, dont le budget et l’usage sont particuliers, l’article assurer une Cupra quand on est étudiant apporte un éclairage complémentaire.
Si l’assureur refuse une garantie, réduit une indemnité ou conteste la déclaration du conducteur, la première démarche est d’adresser une réclamation écrite au service compétent de la compagnie. Si le différend persiste, la Médiation de l’assurance peut être saisie : son site précise que le litige doit d’abord avoir été présenté à l’assureur et que la médiation s’adresse aux cas où le désaccord subsiste. Cette voie de recours n’exclut pas de saisir ensuite un tribunal si nécessaire.
Questions fréquentes
Peut-on assurer une Cupra neuve avec un permis de moins de trois ans ?
Oui, rien ne l’interdit. L’acceptation du dossier dépend de l’assureur et de la version choisie : puissance, valeur, motorisation et usage entrent dans l’analyse. Certains assureurs limitent l’accès de leurs formules aux jeunes conducteurs sur les véhicules puissants, d’où l’intérêt de solliciter plusieurs propositions en précisant la version exacte du véhicule.
La surprime est-elle obligatoire ?
Non. Le dispositif est facultatif pour l’assureur et sa mise en oeuvre varie selon les compagnies. Lorsqu’elle s’applique, elle diminue chaque année sans sinistre responsable et devient plus légère pour les conducteurs issus de la conduite accompagnée.
Un parent peut-il désigner son enfant comme conducteur secondaire d’une Cupra ?
C’est possible et courant, à condition que ce soit conforme à la réalité de l’usage. Si l’enfant conduit la voiture de manière régulière, il doit être déclaré au contrat. Le Code des assurances oblige à signaler les circonstances qui aggravent le risque, et une omission peut réduire l’indemnisation en cas de sinistre.
Que faire si un assureur refuse d’assurer le véhicule ?
Il est possible de solliciter d’autres assureurs, de modifier la version envisagée ou de proposer une répartition différente des conducteurs. Si le refus ou les conditions posées paraissent contestables, la réclamation écrite puis la Médiation de l’assurance restent disponibles.
Conclusion
Assurer une Cupra quand on débute est possible, mais la démarche demande de la méthode : décrire fidèlement le conducteur habituel, préciser la version du véhicule, comparer les garanties et les franchises plutôt que les seuls montants, et anticiper la façon dont le bonus se construira au fil des années. La responsabilité civile reste le socle légal, les garanties de dommages sont un choix à mesurer selon la valeur du véhicule, et la sincérité de la déclaration protège le conducteur en cas de sinistre. Un dossier bien préparé, complet et cohérent avec l’usage réel, est la meilleure base pour discuter avec un assureur.