Assurance Cupra Formentor jeune conducteur
Un article de Claire Morel, mis à jour le 1 novembre 2026
Oui, un jeune conducteur peut assurer un Cupra Formentor. Aucune règle générale n’interdit à un titulaire de permis récent de souscrire un contrat pour un SUV sportif. Ce qui change, c’est la manière dont l’assureur apprécie le risque : l’absence d’historique d’assurance, la puissance de la version choisie, l’usage prévu et la formule demandée pèsent dans l’acceptation du dossier et dans les conditions du contrat. Chaque compagnie fixe ses propres critères, et certaines refusent ou encadrent davantage les véhicules très puissants pour un permis récent.
Cet article explique ce que recouvre la notion de jeune conducteur en assurance, comment fonctionne la surprime, ce qu’apporte la conduite accompagnée, ce que la période probatoire du permis impose, et comment raisonner quand on hésite entre plusieurs versions du Formentor. Aucun chiffre de prime n’est avancé ici : les montants dépendent de chaque assureur, du profil et du contrat.
À retenir
– En assurance, « jeune conducteur » désigne un manque d’expérience assurée, pas un âge : permis depuis moins de trois ans, ou aucune assurance récente.
– La surprime est plafonnée dans son principe à 100 % la première année, puis diminue de moitié chaque année sans accident responsable ; elle n’est pas obligatoire pour l’assureur.
– La conduite accompagnée ramène le plafond initial à 50 % et raccourcit la période probatoire du permis de trois à deux ans.
– La version du Formentor (puissance, motorisation) et la formule choisie influencent l’acceptation du risque : tout dépend du contrat.
– En cas de désaccord persistant avec l’assureur, la Médiation de l’assurance peut être saisie après une réclamation écrite.
Qui est considéré comme jeune conducteur en assurance ?
Selon la fiche de Service-Public.gouv.fr consacrée à l’assurance auto du jeune conducteur, la qualité de jeune conducteur, aussi appelé conducteur novice, ne dépend pas de l’âge. Elle s’applique dans trois situations : le permis a été obtenu depuis moins de trois ans, le permis a plus de trois ans mais la personne n’a pas été assurée au cours des trois dernières années, ou elle n’a jamais été assurée en tant que conducteur principal.
Ainsi, un conducteur de quarante ans qui reprend le volant après une longue interruption peut être traité comme un novice : l’assureur regarde l’expérience d’assurance, pas la date de naissance.
Pour un cas plus général, voir l’article consacré à l’assurance Cupra pour jeune conducteur, qui ne se limite pas à ce modèle.
Comment fonctionne la surprime jeune conducteur ?
La surprime est une majoration appliquée à la cotisation de référence pour tenir compte du manque d’historique. D’après Service-Public.gouv.fr, elle peut atteindre 100 % la première année pour le cas standard, 50 % la deuxième année si aucun sinistre responsable n’est intervenu, puis disparaît la troisième année après deux années sans accident responsable. La fiche précise qu’elle est réduite de moitié chaque année sans sinistre engageant la responsabilité de l’assuré.
D’abord, la surprime n’est pas une obligation pour l’assureur. La même fiche indique que les compagnies ne sont pas tenues de l’appliquer : certaines l’appliquent partiellement, d’autres pas du tout, et le mode de calcul varie d’un contrat à l’autre. Comparer plusieurs propositions avant de signer reste donc la démarche la plus utile.
Ensuite, la surprime est un mécanisme de tarification lié à l’expérience, distinct du coefficient de réduction-majoration, le fameux bonus-malus, qui évolue chaque année selon les sinistres responsables. Un jeune conducteur démarre avec un coefficient de départ, et la surprime vient se superposer pendant les premières années. Elle ne modifie pas le principe du bonus : sans accident responsable, le coefficient s’améliore avec le temps.
L’article A335-9-1 du Code des assurances, qui encadrait autrefois cette surprime, apparaît sur Légifrance comme abrogé depuis la fin de 2015. Les pourcentages actuels se lisent donc dans les informations de Service-Public et dans les conditions du contrat.
Que change la conduite accompagnée pour assurer un Formentor ?
La conduite accompagnée, ou apprentissage anticipé de la conduite (AAC), a un effet direct sur l’assurance. Selon Service-Public.gouv.fr, la majoration initiale est de 50 % au lieu de 100 %, puis de 25 % la deuxième année si aucun sinistre responsable n’est survenu, et elle disparaît la troisième année dans les mêmes conditions.
France Assureurs apporte des précisions utiles sur les autres formes d’apprentissage accompagné. Seuls les titulaires de l’AAC bénéficient de la réduction de surprime ; la conduite supervisée et la conduite encadrée n’ouvrent pas ce droit. Pendant l’apprentissage, le véhicule doit être assuré avec une extension de garantie mentionnant le nom du ou des accompagnateurs, sans supplément de cotisation selon l’organisme. L’assureur peut toutefois refuser cette extension si l’accompagnateur a des condamnations routières graves ou s’il n’a pas cinq ans de permis sans interruption.
Autre détail à connaître : en cas de sinistre pendant l’apprentissage, une franchise « conducteur novice » peut s’appliquer, aussi bien en responsabilité civile que pour les dommages au véhicule. Un parent qui prête son Formentor à un enfant en apprentissage doit donc lire ce point dans son contrat avant de prendre le volant.
Le permis probatoire n’est pas un sujet d’assurance à proprement parler, mais il influence l’expérience de conduite comme le risque. Côté permis, selon la fiche Service-Public.gouv.fr sur le permis probatoire, le conducteur débute avec 6 points au lieu de 12. En formation classique, la période dure trois ans avec deux points ajoutés chaque année ; après la conduite accompagnée, elle dure deux ans avec trois points ajoutés chaque année. Le disque « A » doit être apposé sur le véhicule, et des règles plus strictes de vitesse et d’alcool s’appliquent.
La même fiche rappelle qu’une infraction entraînant une perte de points interrompt l’augmentation annuelle du capital pendant la période probatoire. Pour un jeune qui conduit un véhicule performant, cela rend d’autant plus important le respect des limitations, puisque la conduite sportive d’une version puissante expose davantage à des écarts de vitesse.
Pour ce statut, voir l’article sur l’assurance Cupra avec permis probatoire.
Formentor : quelles versions et quelle influence sur l’acceptation du risque ?
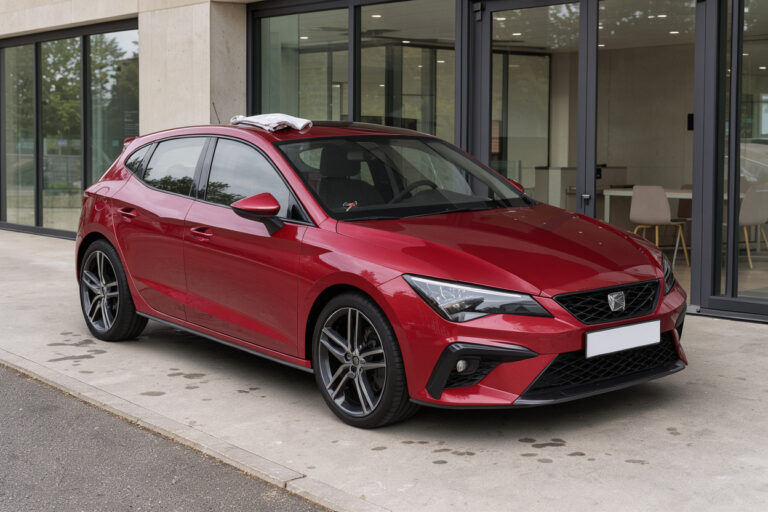
Le constructeur présente le Formentor comme un SUV décliné en plusieurs versions. D’après la page de la gamme Formentor sur cupra.com, on trouve notamment les finitions V et VZ, ainsi que les éditions Tribe Edition, VZ Extreme et VZ5 en série limitée. La page mentionne des motorisations hybride rechargeable, essence et diesel selon les versions : l’hybride rechargeable va jusqu’à 272 ch avec une autonomie électrique annoncée supérieure à 123 km, et l’essence jusqu’à 333 ch pour certaines finitions. Une version hybride rechargeable de 204 ch est également affichée pour les finitions V et VZ.
Pour un jeune conducteur, la logique d’assurance est la suivante : plus la version est puissante et performante, plus l’assureur examine attentivement le dossier. Certaines compagnies fixent des limites de puissance pour les permis récents, d’autres acceptent le véhicule en modulant la formule ou la franchise. Il est donc prudent de vérifier avant l’achat, et non après, que la version visée est assurable au profil envisagé.
Le choix de la motorisation n’est pas anodin non plus. Une version hybride rechargeable pose des questions propres, notamment sur la batterie et le câble de recharge, que le contrat traite plus ou moins bien. L’article consacré à l’assurance du Formentor hybride rechargeable détaille ces particularités.
Quelle formule choisir quand on est jeune conducteur ?
Le choix se joue entre la responsabilité civile seule, dite au tiers, et des formules qui ajoutent des garanties pour le véhicule lui-même. La responsabilité civile est obligatoire pour circuler ; les autres garanties sont facultatives et dépendent de l’offre choisie.
Pour un véhicule récent et de valeur élevée comme un Formentor, la question se pose de manière concrète : un jeune conducteur qui subit un accident responsable ou un vol sans garantie dommages assumerait seul la perte du véhicule. À l’inverse, une formule très complète s’accompagne de franchises, dont le montant et les modalités varient, notamment pour le conducteur novice.
Quelques points à examiner dans le contrat, sans qu’aucun soit garanti d’office :
- La franchise du conducteur novice : elle peut être plus élevée que la franchise ordinaire, en particulier pour les sinistres responsables.
- La désignation des conducteurs : le conducteur principal, les conducteurs secondaires et le conducteur occasionnel n’ont pas le même effet sur les conditions.
- Les exclusions liées à la conduite : alcool, stupéfiants ou absence de permis valide excluent en général la garantie, selon les clauses.
- La garantie du conducteur : elle couvre les dommages corporels du conducteur responsable, et son plafond varie selon les contrats.
- Le véhicule de remplacement et l’assistance : leur durée et leurs conditions dépendent de la formule.
Pour la comparaison de formules, l’article sur l’assurance Cupra tous risques donne une base de lecture.
Lorsqu’un parent achète le Formentor et que son enfant, récemment titulaire du permis, le conduit, deux options existent : désigner le jeune comme conducteur principal, ou le déclarer comme conducteur secondaire. Le choix doit refléter l’usage réel du véhicule. Déclarer un conducteur principal qui ne conduit pas l’essentiel des trajets s’apparente à une fausse déclaration, ce qui peut entraîner, selon le code des assurances et le contrat, une réduction d’indemnité ou la nullité du contrat en cas de mauvaise foi.
Dans le cas d’un jeune conducteur secondaire, l’assureur peut appliquer une majoration ou une franchise spécifique, prévue au contrat. Ce dispositif diffère selon les compagnies. Le plus sûr est de demander par écrit comment le contrat traite le conducteur novice occasionnel, et de conserver la réponse.
Comment obtenir une proposition adaptée et réagir en cas de désaccord ?
Un dossier bien préparé facilite l’acceptation. Il s’agit de réunir le permis, la date d’obtention, le relevé d’informations si le conducteur a déjà été assuré, le certificat d’AAC le cas échéant et les caractéristiques exactes de la version du Formentor visée. Une description précise de l’usage (trajets domicile-travail, kilométrage annuel approximatif, stationnement en garage ou dans la rue) réduit aussi les ambiguïtés.
Si l’assureur refuse le dossier, applique une majoration jugée disproportionnée ou conteste un sinistre, la première étape est une réclamation écrite auprès du service concerné. Lorsque le litige persiste, la Médiation de l’assurance peut être saisie par les particuliers comme par les professionnels. Le site indique que la médiation s’adresse aux personnes dont le litige persiste et propose un test permettant de savoir si l’on peut saisir le médiateur.
Pour les profils proches, l’article dédié à l’assurance Cupra et la forte puissance pour un jeune conducteur prolonge cette réflexion sur l’arbitrage entre performance et assurabilité.
Questions fréquentes
Un jeune conducteur peut-il assurer une Cupra Formentor ?
Oui, dans la limite de ce que l’assureur accepte. Aucune règle générale ne l’interdit, mais chaque compagnie apprécie la puissance de la version, l’expérience d’assurance du conducteur et l’usage. Certaines proposent des conditions adaptées, d’autres refusent les véhicules très puissants pour les permis récents. La réponse figure dans la proposition de contrat.
La surprime jeune conducteur dépend-elle du Formentor ?
La surprime dépend du statut de conducteur novice, non du modèle. En revanche, la cotisation globale, l’acceptation du dossier et les franchises peuvent varier selon la version et la puissance du véhicule. Service-Public.gouv.fr indique que la surprime n’est pas obligatoire et qu’elle diminue de moitié chaque année sans sinistre responsable.
La conduite accompagnée change-t-elle vraiment quelque chose ?
Oui. Selon Service-Public.gouv.fr et France Assureurs, elle ramène la majoration initiale à 50 % au lieu de 100 %, et la période probatoire du permis passe de trois à deux ans. Seule la conduite accompagnée (AAC) ouvre ce droit ; la conduite supervisée et la conduite encadrée ne le font pas.
Peut-on être simple conducteur secondaire pour éviter la surprime ?
Ce n’est légitime que si la déclaration correspond à la réalité de l’usage. Déclarer un conducteur principal qui ne conduit pas l’essentiel des trajets constitue une fausse déclaration, avec des conséquences possibles sur l’indemnisation. Le contrat précise comment le jeune conducteur secondaire est traité.
Conclusion
Assurer un Cupra Formentor quand on vient d’obtenir son permis est possible, mais cela demande de la préparation. Le statut de novice repose sur l’expérience d’assurance, la surprime décroît chaque année sans accident responsable et la conduite accompagnée allège nettement le point de départ. La version choisie, sa puissance et sa motorisation déterminent en grande partie l’attitude de l’assureur, tandis que la formule et les franchises fixent la protection réelle en cas de sinistre.
La démarche la plus sûre consiste à vérifier l’assurabilité de la version visée avant l’achat, à déclarer sincèrement le conducteur principal, à comparer plusieurs offres sur des bases identiques et à conserver tous les échanges écrits. Pour aller plus loin sur le statut de novice, l’article sur l’assurance Cupra pour conducteur novice complète ce panorama.