Accident responsable avec une Cupra : les conséquences sur le bonus-malus
Un article de Vincent Fournier, mis à jour le 1 novembre 2026
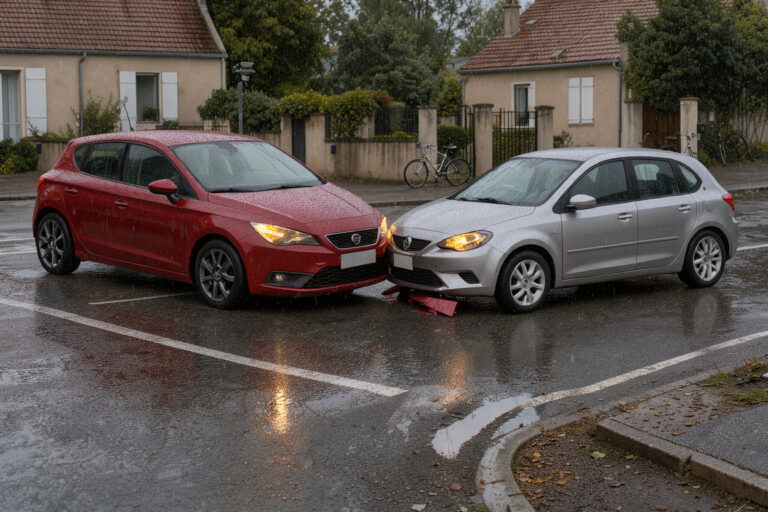
Vous venez de causer un accrochage au volant de votre Cupra et la question arrive vite : que devient votre coefficient ? Le mécanisme est encadré par le Code des assurances et s’applique de la même façon à tous les assureurs, quelle que soit la marque du véhicule. Ce qui change d’un dossier à l’autre, c’est votre point de départ, le taux de responsabilité retenu et la franchise prévue par votre contrat.
Cet article détaille le calcul, avec des exemples chiffrés, puis explique comment revenir à un coefficient de 1,00, ce qui se passe quand la responsabilité est partagée et comment la franchise s’articule avec le malus.
À retenir
– Chaque sinistre responsable multiplie votre coefficient par 1,25, soit une majoration de 25 %.
– Le coefficient est plafonné à 3,50 et ne descend pas sous 0,50.
– Après deux années consécutives sans sinistre responsable, le coefficient ne peut plus dépasser 1,00.
– Une responsabilité partielle réduit la majoration de moitié, soit 12,5 %.
– La franchise et le malus sont deux mécanismes distincts : l’une se paie une fois, l’autre pèse sur les primes suivantes.
Comment le coefficient de bonus-malus est calculé
Le coefficient de réduction-majoration est le chiffre qui vient multiplier la prime de référence de votre assureur. Il est fixé par la clause-type annexée à l’article A121-1 du Code des assurances, consultable sur Légifrance. Le texte pose les règles suivantes :
- le coefficient d’origine est de 1,00 ;
- après chaque période annuelle d’assurance sans sinistre responsable, il est réduit de 5 % par rapport à l’échéance précédente ;
- un sinistre responsable le majore de 25 % ;
- il ne peut pas descendre en dessous de 0,50 ni dépasser 3,50.
Ces règles sont reprises en langage courant par Service-public.gouv.fr, qui précise que l’assureur vous remet chaque année un relevé d’informations mentionnant votre coefficient et les sinistres des cinq dernières périodes annuelles. Le cadre général figure aussi dans le chapitre Ier des articles A121-1 à A121-2 du Code des assurances.
Un sinistre responsable est un événement dans lequel votre responsabilité est engagée, en totalité ou en partie, et qui a donné lieu à une indemnisation par votre assureur. Un accident dont vous n’êtes pas responsable ne modifie pas votre coefficient. Pour ce cas, consultez notre page sur la procédure après un accident non responsable.
Exemple de calcul après un accident responsable
Le calcul est une simple multiplication. Voici trois situations, données à titre d’illustration arithmétique et non comme des cas réels.
Conducteur avec bonus. Votre coefficient est de 0,80. Un accident responsable donne 0,80 x 1,25 = 1,00. Le bonus accumulé est effacé d’un seul coup.
Conducteur au coefficient neutre. Votre coefficient est de 1,00. Un accident responsable donne 1,00 x 1,25 = 1,25. Vous payez alors une prime de base majorée de 25 %.
Conducteur déjà malussé. Votre coefficient est de 1,25. Un second accident responsable donne 1,25 x 1,25, soit environ 1,56. La majoration se calcule sur le coefficient déjà obtenu, pas sur le coefficient d’origine, ce qui explique que les malus se cumulent rapidement.
Le plafond de 3,50 signifie que, même après une série d’accidents, votre prime ne peut pas dépasser 3,5 fois la prime de référence. Ce plafond est rarement atteint, mais il protège d’une escalade sans limite.
Pour voir comment ce coefficient se traduit ensuite dans le prix de votre contrat, lisez comment le malus impacte le prix de l’assurance Cupra. Si vous voulez comprendre la dynamique inverse, comment conserver son bonus détaille les bons réflexes.
Revenir à 1,00 : la règle des deux ans
Un malus n’est pas définitif. La clause-type prévoit qu’après deux années consécutives sans sinistre responsable, le coefficient applicable ne peut pas être supérieur à 1,00. Service-public.gouv.fr formule la même règle : après deux ans sans accident responsable, le coefficient revient à son niveau initial.
Deux points méritent d’être précisés :
- Le retour à 1,00 est un plafond, pas un bonus. Si vous aviez 1,56, vous repassez à 1,00 après deux ans sans sinistre responsable. Vous ne récupérez pas pour autant l’ancien bonus de 0,80.
- Les deux années doivent être consécutives. Un nouveau sinistre responsable pendant cette période remet le compteur à zéro et applique une nouvelle majoration.
Une fois revenu à 1,00, chaque année sans sinistre responsable redonne une réduction de 5 % : on passe à 0,95, puis 0,90, et ainsi de suite jusqu’au plancher de 0,50. Le chemin est donc long pour retrouver un fort bonus, d’où l’intérêt de bien mesurer l’enjeu avant de déclarer un petit dommage à sa charge.
Sinistre partiellement responsable : une majoration réduite de moitié
Tous les accidents ne se partagent pas en « tout ou rien ». Lorsque la responsabilité du conducteur n’est que partiellement engagée, la clause-type prévoit que la majoration est réduite de moitié. Concrètement, au lieu de 25 %, la majoration est de 12,5 %, comme le rappelle Service-public.gouv.fr.
Avec un coefficient de départ de 1,00, un sinistre partiellement responsable conduit ainsi à 1,125. Le taux exact de responsabilité (par exemple 50 % ou 25 %) est fixé par les assureurs à partir du constat amiable et des circonstances ; c’est pourquoi la façon de remplir le document compte. Notre page sur le constat amiable après un accident avec une Cupra explique comment le rédiger sans erreur.
Certains sinistres n’entraînent aucun malus, même s’ils sont indemnisés. Selon le texte de l’annexe à l’article A121-1, la majoration ne s’applique pas notamment dans les cas suivants :
- sinistre causé par un tiers non identifié ;
- vol, incendie, bris de glace ou événement relevant des catastrophes naturelles ;
- accident dû à un cas de force majeure ou entièrement imputable à la victime ou à un tiers.
La distinction est utile pour une Cupra : un pare-brise fissuré ou une tentative de vol ne pèse pas sur le coefficient, alors qu’un choc où vous êtes en tort le fait.
Franchise et malus : deux mécanismes à ne pas confondre
La franchise est la somme qui reste à votre charge lors d’un sinistre indemnisé, fixée par le contrat. Elle intervient au moment de l’indemnisation, alors que le malus agit sur les primes des années suivantes.
Selon Service-public.gouv.fr, quand vous êtes responsable et que votre contrat couvre les dommages à votre véhicule, votre assureur prend en charge la réparation, et une franchise reste à votre charge selon les termes du contrat. Sans garantie dommages, vous ne serez pas indemnisé pour votre propre voiture, mais le sinistre peut tout de même compter pour le malus si votre responsabilité civile a servi à indemniser un tiers.
La fiche sur la franchise en assurance auto distingue deux formes :
- Franchise relative : l’assureur n’intervient que si les dommages dépassent son montant, et il rembourse alors la totalité.
- Franchise absolue : elle est toujours déduite de l’indemnité, quel que soit le montant des dégâts.
Elle peut être exprimée en somme fixe, en pourcentage des dommages ou en combinant les deux. Sur une Cupra, dont les réparations (optiques, pièces de carrosserie, capteurs) coûtent souvent cher, une franchise absolue est déduite presque à chaque fois. Pour savoir comment votre contrat la calcule, voyez comment la franchise d’une assurance Cupra est calculée.
Un arbitrage se pose parfois pour un petit dommage : déclarer le sinistre déclenche la majoration de 25 %, tandis que le régler soi-même évite le malus mais prive de l’indemnisation. Si le tiers a été indemnisé par votre assureur, le malus s’applique dans tous les cas. Il faut donc comparer, au cas par cas, le coût de la réparation, la franchise et l’effet attendu sur la prime. L’autre limite est le délai : pour ne pas perdre votre droit à indemnisation, respectez la procédure décrite dans comment déclarer un sinistre pour sa Cupra.
Que faire après l’accident pour limiter l’impact
Quelques réflexes aident à maîtriser la suite :
- Remplir le constat avec précision. Il sert de base à la répartition des responsabilités. Une mention inexacte peut transformer un partage de responsabilité en responsabilité totale.
- Demander son relevé d’informations. Il liste votre coefficient et les sinistres des cinq dernières périodes annuelles. Vérifiez que la majoration appliquée correspond bien à la règle.
- Contester si la responsabilité vous semble mal retenue. Service-public.gouv.fr indique que vous disposez de deux ans pour contester une proposition d’indemnisation, par réclamation écrite, médiation ou action en justice.
- Anticiper le renouvellement. Une majoration change le montant de la prime à l’échéance suivante. Des explications sur les effets d’un tel épisode figurent dans l’assurance Cupra après un accident responsable et, si votre situation se dégrade, dans l’assurance Cupra malussé.
Pour des définitions de base (coefficient, franchise, relevé d’informations), le lexique et la FAQ rassemblent les termes utiles, et les guides détaillent chaque étape d’un sinistre.
Questions fréquentes
De combien augmente le malus après un accident responsable ?
Le coefficient est multiplié par 1,25, soit une majoration de 25 %, selon la clause-type annexée à l’article A121-1 du Code des assurances. Un conducteur à 1,00 passe donc à 1,25. Le coefficient ne peut toutefois jamais dépasser 3,50.
Combien de temps faut-il pour revenir à 1,00 ?
Après deux années consécutives sans sinistre responsable, le coefficient ne peut plus être supérieur à 1,00. Ensuite, chaque année sans sinistre responsable applique une réduction de 5 %, jusqu’au minimum de 0,50.
Quel malus si la responsabilité est partagée ?
Lorsque la responsabilité n’est que partiellement engagée, la majoration est réduite de moitié : 12,5 % au lieu de 25 %. Le taux de responsabilité retenu dépend des circonstances de l’accident et du constat.
En résumé
Un accident responsable avec votre Cupra multiplie votre coefficient par 1,25, dans la limite de 3,50, et efface d’un coup un bonus patiemment acquis. Après deux ans sans sinistre responsable, le coefficient ne peut plus dépasser 1,00, puis il redescend de 5 % par an jusqu’à 0,50.
Une responsabilité partielle divise la majoration par deux, et certains sinistres (vol, incendie, bris de glace, catastrophe naturelle, tiers non identifié) n’en entraînent aucune. La franchise, elle, reste à votre charge selon le contrat et n’a pas de lien direct avec le malus : ce sont deux coûts à additionner avant de décider comment gérer un petit dommage.