Franchise appliquée après un sinistre Cupra
Un article de Vincent Fournier, mis à jour le 1 novembre 2026
Vous venez de recevoir le chiffrage des réparations de votre Cupra et l’indemnité proposée est inférieure à la facture. La différence porte un nom : la franchise. Beaucoup d’assurés la découvrent à ce moment précis, alors qu’elle figure dans les conditions particulières signées à la souscription. Ce guide explique quels types de franchise existent, comment l’assureur la déduit, dans quels cas elle ne s’applique pas et ce qui peut se discuter avant de signer.
À retenir
– La franchise est la somme qui reste à votre charge sur chaque sinistre indemnisé, elle est fixée dans votre contrat.
– Absolue, elle est toujours déduite ; relative, elle joue comme un seuil en dessous duquel rien n’est versé.
– Une franchise majorée peut s’ajouter dans certaines situations prévues au contrat (conducteur novice, prêt du volant, par exemple).
– Elle se lit et se compare avant la signature : c’est là que se situe la marge de négociation.
À quoi sert la franchise après un sinistre ?
La franchise est la part des dommages que l’assuré conserve à sa charge lorsque la garantie joue. Elle responsabilise le conducteur, évite à l’assureur de traiter de très petits dégâts et permet de contenir le prix de la cotisation : plus la franchise est élevée, plus la prime peut être basse, et inversement.
Elle concerne surtout les garanties portant sur votre propre véhicule : dommages tous accidents, vol, incendie, bris de glace, événements climatiques. La responsabilité civile, qui indemnise les tiers, n’en comporte en principe pas à l’égard de la victime. Le service public rappelle que les garanties facultatives, celles de la formule « tous risques » notamment, sont soumises aux conditions et aux limites du contrat. Pour situer ces garanties, consultez notre présentation de l’assurance Cupra tous risques ou celle de l’assurance Cupra au tiers.
Franchise absolue et franchise relative : deux mécaniques différentes
La franchise absolue est un montant fixe toujours déduit de l’indemnité. Si elle est de 300 euros et que les dégâts s’élèvent à 1 000 euros, vous percevez 700 euros. Si les dégâts n’atteignent que 200 euros, vous ne percevez rien. C’est la forme la plus courante en assurance automobile, décrite par les banques et les assureurs comme la franchise « simple ».
La franchise relative, aussi appelée seuil d’intervention, fonctionne autrement : si le dommage est inférieur ou égal au seuil, l’assureur ne verse rien ; s’il le dépasse, il indemnise en totalité, sans déduction. Elle est plus rare en automobile, mais elle change beaucoup de choses pour un dégât juste au-dessus du seuil.
Une troisième présentation existe chez certains assureurs : la franchise proportionnelle, exprimée en pourcentage du dommage, parfois avec un minimum. Ornikar en propose un comparatif clair.
La franchise majorée : quand le montant augmente
La franchise majorée est un montant supérieur à la franchise de base, que le contrat rend applicable dans des situations précises. Les cas fréquemment rencontrés :
- le conducteur au volant est novice ou détient un permis récent ;
- un conducteur non désigné au contrat a pris le volant ;
- le kilométrage annuel déclaré est dépassé, dans les offres au kilomètre ;
- le sinistre survient dans un contexte que le contrat encadre, par exemple pour le vol.
Les assureurs ne fixent pas tous les mêmes règles ni les mêmes coefficients. Il faut donc lire la ligne « franchises » des conditions particulières et le tableau qui l’accompagne, sans se fier aux moyennes lues ailleurs. Si vous confiez votre Cupra à un proche ou si vous avez un permis récent, voyez aussi l’assurance Cupra jeune conducteur et l’assurance Cupra avec permis probatoire.
Calculer la franchise sur un sinistre : un exemple fictif
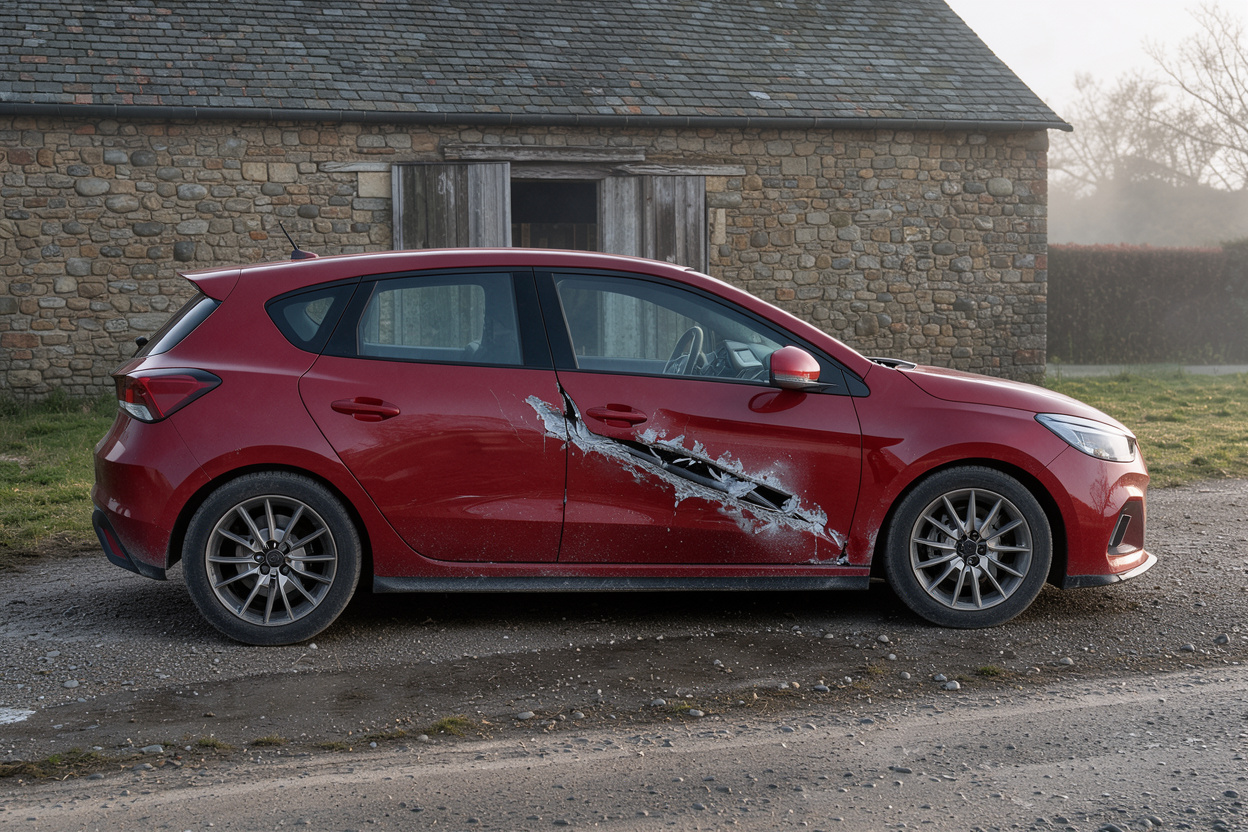
Prenons une situation inventée à titre pédagogique : une Cupra accidentée, dont la réparation est chiffrée à 2 400 euros après expertise, et un contrat prévoyant une franchise absolue de 400 euros.
- L’expert évalue le dommage garanti : 2 400 euros.
- L’assureur retire la franchise : 2 400 – 400 = 2 000 euros.
- Il règle 2 000 euros, au garage ou à vous selon le cas ; vous payez 400 euros.
Avec une franchise majorée doublée dans la même situation (800 euros), l’indemnité tomberait à 1 600 euros. Deux points de vigilance : la franchise s’applique par sinistre, et non par an, et elle se calcule sur le montant retenu par l’expert, non sur la facture du garage lorsque les deux diffèrent. Pour la mécanique de l’expertise, lisez l’expertise après un accident impliquant une Cupra. Le détail du calcul général est traité dans Assurance Cupra et franchise : comment elle est calculée ; le cas du pare-brise est dans Pare-brise Cupra : remplacement et franchise.
Quand la franchise ne s’applique pas ou peut être remboursée
Selon les contrats, la franchise peut être supprimée ou remboursée dans certains cas :
- lorsque vous n’êtes pas responsable et que le tiers est identifié : l’assureur peut se retourner contre lui et vous restituer la franchise avancée, une fois la responsabilité établie ;
- lorsque le contrat prévoit un rachat de franchise en option ;
- pour certaines garanties, dont les conditions sont précisées dans le contrat.
Le remboursement n’est jamais automatique : il dépend de la reconnaissance de la responsabilité du tiers et de la prise en charge par son assureur. Notre page accident non responsable avec une Cupra : la procédure détaille ces démarches. Pour les catastrophes naturelles, les franchises sont fixées par voie réglementaire et non par l’assureur.
Enfin, une clause qui priverait l’assuré de sa garantie ne vaut que si elle est formelle et limitée : c’est la règle de l’article L113-1 du Code des assurances. La franchise, elle, est une modalité de l’indemnisation et non une exclusion ; elle est opposable dès lors qu’elle figure au contrat.
Négocier la franchise à la souscription
C’est avant la signature que tout se joue : après le sinistre, la franchise est écrite. Quelques pistes de discussion, sans promesse de résultat :
- Comparer à garanties égales. Une prime basse peut cacher une franchise haute, et l’inverse. Faites chiffrer le même contrat avec plusieurs niveaux de franchise.
- Évaluer votre capacité à absorber la somme. Une franchise élevée est logique si vous pouvez la régler sans difficulté et que vous conduisez peu. Elle devient pénalisante pour un usage quotidien en ville.
- Vérifier les franchises spécifiques. Vol, bris de glace, catastrophe naturelle, conducteur novice : chaque ligne est distincte. Ne comparez pas seulement la franchise « dommages ».
- Demander le rachat de franchise. Certaines formules permettent de la réduire ou de la supprimer moyennant un supplément de cotisation ; calculez si le surcoût annuel se justifie.
- Faire valoir votre profil. Bonus favorable, absence de sinistre, stationnement en garage : ces éléments peuvent ouvrir une discussion. Pour un profil marqué par un malus, voir l’assurance Cupra malussé.
La MAIF propose un guide de lecture de la franchise utile pour préparer cet échange. Le service public détaille de son côté les grandes règles de l’assurance automobile.
Questions fréquentes
La franchise est-elle due si je ne suis pas responsable de l’accident ?
Elle peut être appliquée par votre assureur si vous faites jouer votre garantie dommages, mais elle vous est en général restituée quand la responsabilité du tiers est établie et que son assureur indemnise. Vérifiez la clause dans votre contrat.
Peut-on payer une franchise plusieurs fois pour un même événement ?
Une franchise s’applique en principe par sinistre et par garantie mobilisée. Un même événement mobilisant deux garanties distinctes peut, selon le contrat, entraîner deux franchises. La lecture de la notice est nécessaire.
Peut-on changer de franchise en cours de contrat ?
Oui, si l’assureur accepte un avenant. La modification vaut pour les sinistres à venir seulement, jamais pour un sinistre déjà survenu.
En résumé
La franchise reste à votre charge sur chaque sinistre indemnisé : absolue, elle est toujours déduite ; relative, elle joue comme un seuil ; majorée, elle augmente dans les situations que le contrat prévoit. Elle se calcule sur l’indemnité fixée après expertise, et non sur la facture. Sa négociation se fait avant la signature, en comparant plusieurs niveaux de franchise à garanties identiques. Après un sinistre, commencez par la déclaration du sinistre de votre Cupra, puis suivez la procédure de réparation.